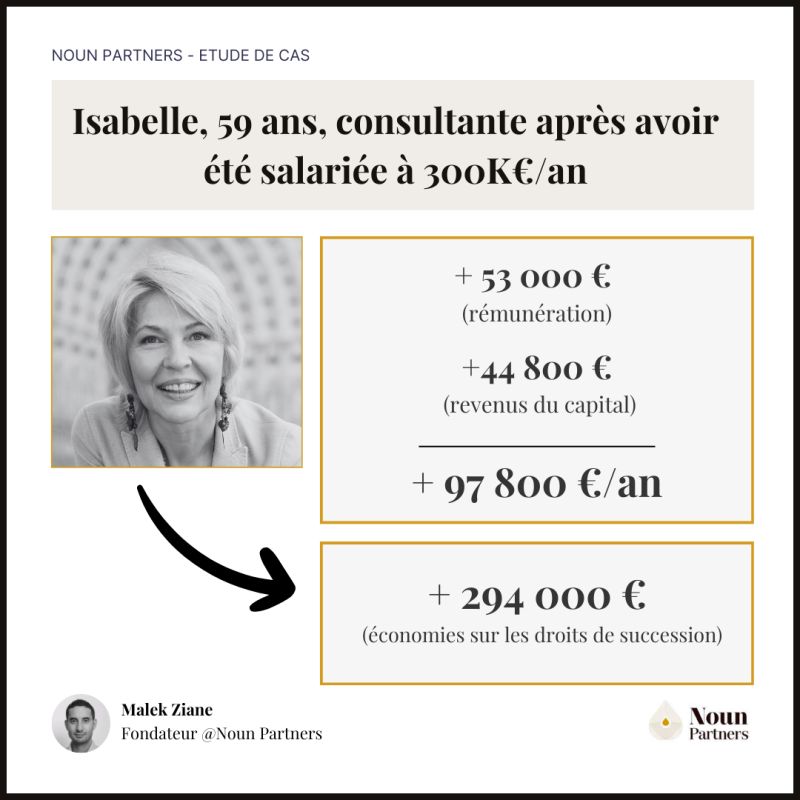
Ma cliente a failli passer à côté de 53k€/an en choisissant le mauvais statut juridique lors de son passage de salariée cadre supérieure à consultante indépendante (sans parler des liquidités non placées)
Ma cliente a failli passer à côté de 53k€/an en choisissant le mauvais statut juridique lors de son passage de salariée cadre supérieure à consultante indépendante (sans parler des liquidités non placées) :
Isabelle a 59 ans, elle est mariée avec 3 enfants.
Salariée dans un grand groupe, elle a fait une bonne partie de sa carrière à l’étranger. Elle gagne très bien sa vie, mais n’a jamais optimisé.
Aujourd’hui, elle souhaite devenir consultante en management de transition. Grâce à son expérience, elle prévoit de facturer un TJM à 2 000 €, pour un CA d’environ 380k€ annuel.
Je vois de plus en plus de salariés expérimentés passer en consulting expert en freelance, comme Isabelle, avec ce besoin d’optimisation pro et perso.
Lorsqu’elle vient me voir :
- elle déteste les produits bancaires après une mauvaise expérience avec une banque sur une assurance-vie,
- elle souhaite préparer sa retraite, sachant qu’elle a des trous dans la raquette à cause de ses années à l’étranger,
- elle veut optimiser sa situation en augmentant le net dans sa poche pour son activité de consulting,
- elle désire aussi planifier sa succession.
Je fais plusieurs projections.
Si Isabelle choisit la “solution classique” pour sa situation, c’est-à-dire la SASU à l’IS, voici ce qui l’attend :
- Coût rémunération dirigeant pour la société : 342k€
- Net dans la poche après charges sociales et impôts (IS et IR) : 169k€, soit 49 %.
Mais, mes simulations mettent en évidence que la meilleure solution est la SASU à l’IR. Ce qui donne :
- Coût rémunération dirigeant pour la société : 342k€
- Net dans la poche après charges sociales et impôts (IR) : 222k€, soit 65 % avec la possibilité de monter à 70 % si Isabelle fait un versement sur un PER permettant de supprimer la tranche d’imposition à 45 %.
Évidemment, on ne s’arrête pas là.
On optimise aussi la situation perso :
- On met en place un plan de succession qui permet d’éviter 294k€ de droits de succession.
- On place les liquidités disponibles par ailleurs (460k€) sur des placements financiers rémunérateurs et faiblement chargés en frais (assurance-vie et PER).
Ceci crée une rente de 44.8k€/an pour compenser sa pension retraite assez faible.
Total des gains annuels 97.8k€
- rémunération : 53k€
- revenus du capital : 44.8k€
Cette optimisation s’applique pour Isabelle, mais on ne peut pas en faire une généralité. Chaque situation est différente, c’est pourquoi je fais du sur-mesure pour chaque client avec des simulations de toutes les options possibles.
Ces gains ne seraient pas possibles sans combiner une approche pro et perso. C'est pourquoi depuis 2020, j'ai mis en place cette méthodologie pour mes clients, avec un ROI x22 en moyenne.
Résultat propre à une situation, non transposable.