Holding SCI : schéma, montage fiscal et avantages patrimoniaux
Notre vidéo ci-dessus : schéma holding SCI, pourquoi opter pour un montage fiscal civil et juridique d'une société civile immobilière détenue par une holding ?
Découvrez une stratégie fiscale et patrimoniale sur-mesure qui vous profite au niveau professionnel et personnel.
+300 clients accompagnés
Reserver une consultation
L'essentiel
Quand la holding détient toutes les parts de la SCI, l'impôt sur le revenu suffit le plus souvent : la part de résultat de la holding est imposée à l'IS, les déficits remontent tout de suite, et la porte reste ouverte à la famille.
Le régime mère-fille ne joue que si la SCI est à l'IS : ses dividendes remontent dans la holding avec un frottement fiscal de 1,25 %. Cet argent reste dans la holding : c'est de la trésorerie à réinvestir, pas un revenu pour vous.
La SCI se finance avec un capital symbolique et un compte courant d'associé écrit ; l'emprunt est souscrit par la SCI, avec une garantie sur l'immeuble.
Depuis la loi de finances pour 2026, l'apport-cession est plus exigeant : remploi de 70 % du produit de cession, délai de 3 ans, conservation de 5 ans, et l'immobilier locatif n'est pas un remploi admis.
Vous dirigez une société, de la trésorerie s'accumule, et vous voulez investir dans l'immobilier locatif sans sortir cet argent à titre personnel. Trop souvent, un dirigeant crée alors une holding (société mère) pour qu'elle détienne les parts de sa SCI filiale, et engage 3 000 à 8 000 € de frais annuels selon la complexité de la structure. Sauf que, deux ans plus tard, les économies ne sont pas au rendez-vous.
Non pas parce que le schéma holding SCI est mauvais. Mais parce que la structure n'a pas été calibrée à sa situation réelle : régime fiscal de la SCI, volume de dividendes disponibles, horizon de détention, objectifs des associés. La différence tient à la précision avec laquelle le montage est construit.
Dans ce guide, je vous détaille les 3 régimes fiscaux du montage, avec des cas clients chiffrés et les erreurs que je vois le plus souvent. Ce contenu est informatif : chaque situation patrimoniale étant unique, un accompagnement sur mesure reste indispensable avant toute décision de structuration.
Qu'est-ce que le montage holding SCI et comment fonctionne-t-il ?
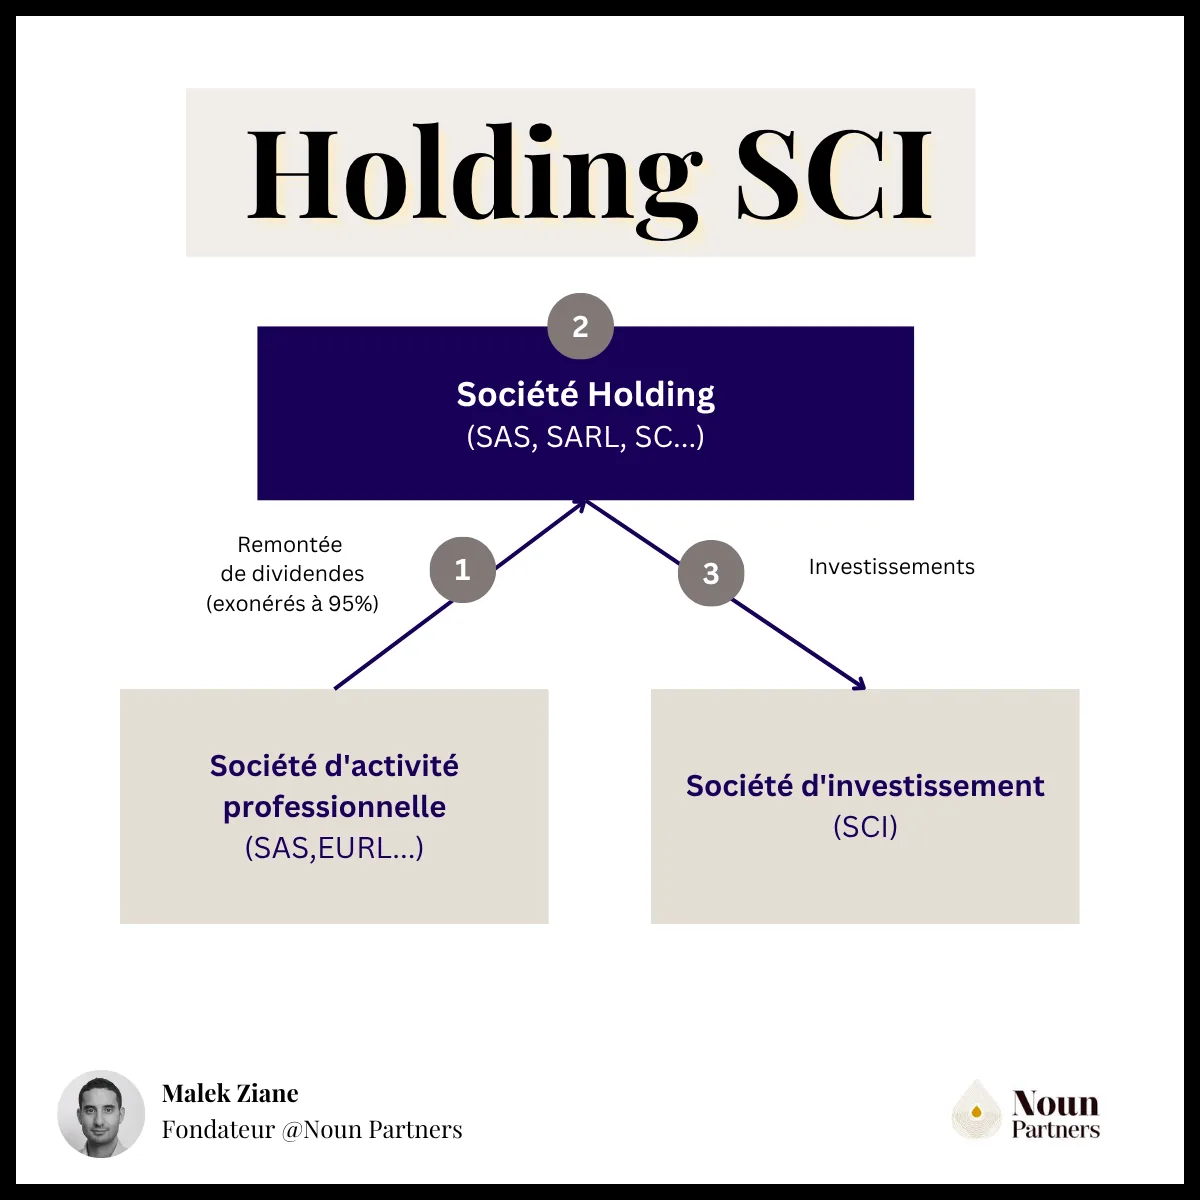
Une holding SCI est une structuration dans laquelle une société holding, la société mère, détient tout ou partie des parts d'une SCI (Société Civile Immobilière) filiale. Ce montage juridique combine :
la puissance d'une holding, capable de centraliser les flux financiers, de structurer la fiscalité et de piloter un groupe,
avec la flexibilité juridique d'une SCI, dédiée à la détention et à la gestion de biens immobiliers.
« Exonérés à 95 % » : régime mère-fille, avec une quote-part de frais et charges de 5 % imposée à l'impôt sur les sociétés (conditions plus bas).
Sources : Code général des impôts, art. 145 et 216.
La holding qui détient la SCI peut prendre plusieurs formes :
La holding passive : elle détient simplement les parts de la SCI, sans intervenir dans la gestion.
Laholding animatrice : elle participe activement à la gestion du groupe et peut ouvrir l'accès au pacte Dutreil, sous conditions.
Laholding patrimoniale : elle est dédiée au développement, à la gestion et à la transmission du patrimoine familial ; si votre projet inclut la transmission aux enfants, le cadre de la holding familiale répond à des enjeux spécifiques.
La holding opérationnelle : l'entreprise détient elle-même la SCI qui loge ses murs ; pour les professionnels libéraux, notre article vous explique en détail le montage SPFPL et SCI.
Vous pouvez choisir différentes formes juridiques pour votre holding (SAS, SARL, SC, SPFPL) selon vos objectifs de gouvernance et de transmission.
Montage fiscal immobilier : holding et SCI
Le montage fiscal immobilier, notamment à travers les schémas associant holding et SCI, peut être une stratégie pertinente pour détenir son patrimoine immobilier locatif. Dans un schéma holding-SCI, la SCI familiale et le démembrement sont centraux pour transmettre.
Avant de structurer un montage holding-SCI, une analyse préalable est indispensable : composition du patrimoine, niveaux d'endettement, fiscalité applicable, horizon d'investissement. Je le dis à tous mes clients : en phase de construction patrimoniale, le levier de l'endettement prime ; à l'approche de la retraite, la logique bascule vers les revenus passifs et la transmission. Un bon schéma holding-SCI doit tenir compte de ces deux horizons et anticiper le passage de l'un à l'autre.
Choix de la structure juridique et montage fiscal immobilier
Détention directe vs indirecte
Avantages et inconvénients de la détention en nom propre
En fonction du type de location, il peut être plus intéressant de détenir l'immobilier en nom propre, notamment en présence d'un déficit foncier important ou pour profiter de certains dispositifs de défiscalisation.
En cas de cession, les biens immobiliers seront soumis au régime des plus-values immobilières des particuliers avec des abattements pour durée de détention dès 5 ans et une exonération totale au bout de 30 ans.
En revanche, ce type de détention ne permet pas toujours de structurer la fiscalité sur les revenus locatifs. La détention directe ne facilite pas la transmission et peut conduire à une indivision entre héritiers.
Avantages et inconvénients de la détention via une structure
La détention via une société sert aussi la transmission : la dette au passif réduit la valeur des parts transmises.
Revenus immobiliers : IR ou IS, calculs simplifiés
Détention en direct ou via une société à l'impôt sur le revenu (IR)
Détention via une société à l'impôt sur les sociétés (IS)
Impôt sur les loyers
Barème de l'impôt sur le revenu, par part de quotient familial, applicable aux revenus de 2025 : 0 % jusqu'à 11 600 €, 11 % jusqu'à 29 579 €, 30 % jusqu'à 84 577 €, 41 % jusqu'à 181 917 €, 45 % au-delà
Impôt sur les sociétés à 25 % ; 15 % jusqu'à 42 500 € de bénéfice, sous conditions (notamment un chiffre d'affaires de 10 millions d'euros au plus et un capital détenu à 75 % au moins par des personnes physiques)
Prélèvements sociaux
17,2 % sur les revenus fonciers ; le taux de 18,6 % vise les dividendes et les autres revenus du capital, pas les loyers
Aucun dans la société
Pour disposer de l'argent à titre personnel
Rien de plus : les loyers sont déjà imposés chez vous
Dividendes : prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), ou barème sur option
Calcul à la tranche la plus haute, pour 100 € de revenu
45 € d'impôt et 17,20 € de prélèvements sociaux, soit 62,20 €
25 € d'impôt sur les sociétés, puis 23,55 € de prélèvement forfaitaire si les 75 € restants sont distribués, soit 48,55 € ; 25 € tant que l'argent reste dans la société
Sources : Code général des impôts, art. 197, 200 A et 219 ; Code de la sécurité sociale, art. L136-8.
La Société Civile Immobilière (SCI)
Les principes généraux de la SCI
La Société Civile Immobilière (SCI) est une structure juridique permettant à plusieurs personnes, au minimum deux associés, de s'unir pour détenir et gérer un ou plusieurs biens immobiliers. Chaque associé apporte des fonds ou des biens à la société et reçoit, en contrepartie, des parts sociales proportionnelles à son apport.
La SCI à l'impôt sur le revenu (IR)
Transparence fiscale et imposition des associés
La SCI à l'IR est dite « transparente fiscalement » : les revenus fonciers générés par la SCI ne sont pas imposés au niveau de la société, mais directement entre les mains des associés, chacun à proportion de ses parts.
Traitement des déficits fonciers
L'un des principaux avantages de la SCI à l'IR est la possibilité de créer et d'imputer un déficit foncier sur le revenu global des associés. Si les charges (intérêts d'emprunt, travaux, taxes, assurances) excèdent les loyers perçus, le déficit peut réduire le revenu global dans la limite de 10 700€/an (ou 21 400€ pour certains travaux de rénovation énergétique). Le surplus est reportable sur les revenus fonciers des 10 années suivantes.
Déclaration et obligations comptables
Lorsque vous détenez des biens immobiliers dans une SCI à l'IR avec d'autres personnes physiques, une comptabilité simplifiée suffit, et vous remplissez chaque année le formulaire 2072 et le formulaire 2044 de votre déclaration de revenus. Dès qu'une société à l'IS est associée, comme dans un montage holding-SCI, je vérifie que la SCI tient une comptabilité complète.
La SCI à l'impôt sur les sociétés (IS)
Conditions et conséquences de l'option
Une SCI peut opter volontairement pour l'IS, ou y être soumise d'office si elle exerce une activité commerciale. L'option pour l'IS ne peut plus être révoquée au-delà du cinquième exercice qui suit celui au titre duquel elle a été exercée.
À l'IS, la SCI peut amortir comptablement la valeur des immeubles (hors terrain), ce qui permet de déduire chaque année une charge d'amortissement venant réduire le résultat fiscal. Toutefois, à la revente, les amortissements pratiqués seront réintégrés et imposés à l'IS. Je demande toujours à mes clients de modéliser le scénario de cession avant d'opter pour l'IS : l'avantage sur les revenus locatifs peut être effacé par la fiscalité à la sortie si l'horizon n'est pas clair.
Gestion de la trésorerie et distribution
L'intérêt de détenir son patrimoine dans une SCI à l'IS est de pouvoir encapsuler les revenus immobiliers avec un frottement fiscal limité. Les associés ne sont taxés personnellement que s'ils perçoivent des dividendes et seront alors taxés au PFU de 31,4%. Cette détention n'est pas adaptée à un besoin de revenus complémentaires immédiats, sauf à bénéficier d'un compte courant d'associé important.
{{component_cta}}
Régime de la TVA immobilière
La SCI à l'IS peut être soumise à la TVA pour certaines activités, notamment la location de locaux commerciaux ou professionnels, ou si elle réalise des opérations de marchand de biens. Cette soumission permet de récupérer la TVA sur les travaux et acquisitions, mais implique des obligations déclaratives plus lourdes et un impact sur les loyers.
Les avantages du montage holding SCI
La holding ne doit pas être créée pour elle-même, mais pour centraliser des flux qui, sans elle, subiraient 31,4% de PFU à chaque distribution. Je demande toujours à mes clients la même chose avant de lister des avantages : quel est votre horizon et quel est votre besoin de liquidités ? La réponse détermine lesquels de ces leviers sont réellement accessibles dans votre situation.
Avantage
Ce qu'il permet
À quelles conditions, et ses limites
Alléger l'impôt sur les flux entre la SCI et la holding
SCI à l'IS : ses dividendes remontent sous le régime mère-fille, seule une quote-part de 5 % est imposée (1,25 % au taux de 25 %) ; en intégration fiscale, la quote-part tombe à 1 %
Mère-fille : holding et SCI à l'IS, participation d'au moins 5 % conservée deux ans. Intégration fiscale : détention d'au moins 95 % du capital. SCI à l'IR : pas de dividendes, sa part de résultat est imposée dans la holding à l'IS
Faciliter la transmission
Donner des parts plutôt que l'immeuble : leur valeur tient compte des dettes de la SCI ; les statuts organisent les droits de vote et les pouvoirs
Les dettes doivent être réelles et portées par la SCI ; un compte courant d'associé ne se transmet pas avec les parts ; un montage fictif, ou inspiré par le seul but d'éluder l'impôt, peut être écarté au titre de l'abus de droit
Protéger votre patrimoine personnel des créanciers de la SCI
Les créanciers poursuivent d'abord la SCI, puis ses associés à proportion de leurs parts : dans ce montage, l'associé est la holding
Vous ne répondez que de votre apport si la holding est une SARL ou une SAS ; pas si elle est une société civile, ni pour ce que vous avez garanti par une caution personnelle
Financer l'immeuble par l'emprunt
La SCI emprunte, avec une garantie sur l'immeuble ; l'apport vient de la holding, en compte courant d'associé
Sans trois bilans, la banque s'appuie sur la société d'exploitation et sur vous ; elle demande presque toujours une caution personnelle du dirigeant, à limiter en montant et en durée
Sources : Code de commerce, art. L223-1 et L227-1 ; Livre des procédures fiscales, art. L64.
Les avantages fiscaux : régime mère-fille et intégration fiscale
Quand la SCI est à l'IS, le système de la holding-SCI permet de faire remonter les dividendes dégagés par la SCI vers la holding avec des dividendes peu fiscalisés (1,25%). Seule une quote-part de frais et charges (QPFC) de 5% du dividende est réintégrée dans le résultat IS de la holding (5% × 25% = 1,25%).
Seules les filiales ayant opté pour l'IS et détenues à au moins 5% par la holding peuvent bénéficier du régime mère-fille ; l'intégration fiscale, présentée plus bas, exige 95%.
Ce 1,25 % se compare aux 31,4 % d'une distribution directe à une condition de lecture : l'argent qui remonte reste dans la holding. C'est de la trésorerie à réinvestir, pas un revenu disponible pour vous ; le jour où la holding vous le distribue, le PFU s'applique. Ce que je déconseille : faire remonter la trésorerie au dirigeant par dividende pour qu'il la réinjecte lui-même dans la SCI. C'est payer 31,4 % pour rien.
A savoir : la contribution différentielle sur les hauts revenus (CDHR), prolongée par la loi de finances pour 2026 jusqu'à l'année pour laquelle la loi d'approbation des comptes constatera un déficit du budget général de l'État inférieur à 3 % du PIB, porte l'imposition à environ 20 % au moins (impôt sur le revenu et contribution exceptionnelle compris) pour les foyers dont le revenu de référence dépasse 250 000 € (personne seule) ou 500 000 € (couple marié ou pacsé). Ce revenu est celui du foyer : les dividendes que la SCI verse à la holding et qui y restent n'en font pas partie.
La holding SCI permet de maintenir le contrôle juridique et fiscal des propriétés immobilières, au fur et à mesure des transmissions. Cela permet d'éviter que les titres et parts de capital ne se dispersent lors de la disparition du fondateur.
Avantage 2 : la fiscalité de transmission
Plusieurs mécanismes permettent de transmettre avec peu ou pas de fiscalité. En cas de dettes au passif de la SCI (crédit bancaire ou compte courant d'associé), la valorisation des parts est réduite. Au fur et à mesure du remboursement, les donataires profitent de l'accroissement de valeur. Les comptes courants d'associés ne sont pas transmis dans le cadre de la donation des parts.
Exemple illustratif : transmission en direct ou via une SCI
Immeuble de 1 000 000 €, emprunt de 900 000 € resté à votre charge
Immeuble de 1 000 000 €, emprunt de 900 000 € souscrit par la SCI, aucun autre actif ni passif
Base taxable de la donation
1 000 000 € : l'immeuble s'estime à sa valeur vénale, sans déduire l'emprunt
Environ 100 000 € : la valeur vénale des parts tient compte de la dette de la SCI
Conditions et limites
L'immeuble est donné pour sa valeur entière
La dette doit être réelle et portée par la SCI ; si l'immeuble est financé par votre compte courant d'associé, cette créance reste dans votre patrimoine et entre dans votre succession ; un montage fictif, ou inspiré par le seul but d'éluder l'impôt, peut être écarté au titre de l'abus de droit
Sources : Code général des impôts, art. 758 et 761 ; Livre des procédures fiscales, art. L64.
Résultat propre à une situation, non transposable.
Il peut être envisagé de réaliser une donation en démembrement. L'usufruitier (les parents) conserve la jouissance des biens et peut percevoir les revenus. Le nu-propriétaire (les enfants) se voit transmettre un actif sur une base taxable réduite et devient plein propriétaire à terme sans fiscalité complémentaire. Ce mécanisme est détaillé dans notre guide sur la SCI familiale et la succession.
Les avantages financiers et organisationnels
La création d'une holding permet aussi de faire entrer des partenaires investisseurs au sein de la SCI, tout en restant actionnaire majoritaire, et de mutualiser certaines charges (gestion, comptabilité, etc.) au sein de la holding. Pour approfondir la structuration via holding immobilière, consultez notre article sur le fonctionnement de la holding immobilière.
Cas client : Pierre, solopreneur en SASU
Pierre, consultant indépendant en SASU, dégageait une marge de 270 000 € sur un chiffre d'affaires 2022 de 310 000 €.
Nous avons mis en place une holding IS détenant une SCI IS pour ses investissements locatifs.
Pierre conserve le même montant net dans sa poche qu'avant, et laisse désormais une partie de sa trésorerie dans la holding, pour investir.
Résultat propre à une situation, non transposable.
Le montage holding-SCI est puissant, mais je tiens à être direct avec vous sur ses limites : deux points à mesurer avant tout démarrage, la résidence principale étant traitée plus bas.
Des frais administratifs supérieurs
La holding a ses propres comptes et son capital social à gérer, et, si elle est créée par apport de titres, elle fait appel à un commissaire aux apports. Une holding coûte chaque année 3 000 à 8 000 € selon la complexité de la structure, en comptabilité et en juridique, et une SCI filiale fait partie de ce qui fait monter ce coût. Il faut en tenir compte avant de réaliser le montage.
La responsabilité indéfinie des associés
Les associés d'une SCI répondent de ses dettes indéfiniment, à proportion de leurs parts, une fois que le créancier a poursuivi la SCI sans succès. Dans un montage holding-SCI, l'associé est la holding : c'est son patrimoine qui répond des dettes de la SCI, et le vôtre, seulement si vous vous êtes porté caution ou si la holding est elle-même une société civile.
Quelle fiscalité pour une holding SCI ? Les 3 régimes possibles
Quand la holding détient toutes les parts, je laisse la SCI à l'IR par défaut : l'option pour l'IS n'apporte en général rien de plus, et elle retire de la souplesse. Une société civile se constitue à deux associés au moins : en pratique, une part au moins est détenue par une autre personne. Le tableau ci-dessous compare les trois schémas.
Schéma 1 : Holding IS avec une SCI transparente (IR)
Une SCI à l'IR détenue par une société à l'IS ne fait pas échapper ses revenus à l'IS : sa quote-part de résultat est calculée selon les règles de l'IS, amortissement de l'immeuble compris, puis imposée directement dans la holding. À la revente, la plus-value se calcule elle aussi sur la valeur nette comptable, sans abattement pour durée de détention, exactement comme une SCI à l'IS. Fiscalement, on obtient le même résultat, avec trois avantages en plus :
Les déficits remontent immédiatement. Les premières années, intérêts d'emprunt et amortissement créent souvent un déficit : il s'impute directement sur les bénéfices de la holding, sans régime d'intégration fiscale à mettre en place.
Pas de frottement sur la remontée du cash. Le résultat d'une SCI à l'IR appartient directement à la holding, là où une SCI à l'IS devrait distribuer des dividendes, avec une quote-part de 5 % taxée au passage et des décisions de distribution à formaliser.
La souplesse pour la suite. À l'IR, je garde la possibilité de faire entrer plus tard des personnes physiques : démembrement des parts avec la holding usufruitière et les enfants nus-propriétaires, donation, cession d'une partie des parts. Chaque associé est alors imposé selon son propre régime, et les personnes physiques retrouvent la plus-value des particuliers pour leur part.
Schéma 2 : Holding IS et SCI IS avec régime mère-fille
Je fais prendre l'option à l'IS dans trois cas :
Quand l'activité l'impose : location meublée, para-hôtellerie ou opérations de marchand de biens, une SCI qui exerce une activité commerciale bascule à l'IS, et mieux vaut l'organiser dès le départ que la subir.
Quand un second taux réduit vaut quelque chose : une SCI à l'IS dont le capital est détenu par une holding elle-même détenue à 75 % au moins par des personnes physiques peut bénéficier de son propre taux de 15 % jusqu'à 42 500 € de bénéfice ; si la holding utilise déjà sa tranche à 15 % et que l'immeuble dégage un bénéfice significatif, je fais le calcul, en comptant le coût de la quote-part de 5 % sur les dividendes remontés.
Quand on veut cloisonner : accueillir un investisseur extérieur, isoler un projet risqué ou répondre à une exigence du prêteur sur la séparation des flux.
Le régime mère-fille permet alors de faire remonter les dividendes dégagés par la SCI vers la holding et d'éviter ainsi la double imposition, avec un frottement réel de 1,25% (5% × 25% IS). Chaque SCI qui distribue doit avoir opté pour l'IS. Si une SCI est taxée à l'IR, cet avantage fiscal ne s'applique pas.
Schéma 3 : Holding IS et SCI IS avec régime d'intégration fiscale
L'article 223 A du CGI réserve cette option à une holding qui possède au moins 95% des parts de capital de chaque SCI. Elle permet d'unifier les résultats fiscaux de différentes sociétés : les résultats négatifs de certaines SCI viennent diminuer les forts bénéfices d'autres SCI.
Avantage supplémentaire décisif : en intégration fiscale, la QPFC est réduite à 1% pour une participation détenue dans le groupe depuis plus d'un exercice, soit un frottement réel de seulement 0,25% (1% × 25%), contre 1,25% en mère-fille standard. Ce régime ne se justifie que pour les groupes multi-SCI avec des résultats très hétérogènes ou des volumes de dividendes élevés.
Dans tous les cas, je vérifie trois points : que la SCI tient une comptabilité complète, même à l'IR, puisque son associé est une société à l'IS ; qu'aucune personne physique ne doit y entrer à court terme, auquel cas l'IR s'impose encore plus ; et que la détention de l'immobilier ne fait pas basculer la holding hors de son statut de holding animatrice, ce qui compte pour une transmission future.
SCI à l'IR ou à l'IS : laquelle pour votre holding ?
Le choix dépend de l'activité de la SCI, du bénéfice attendu et de l'entrée possible de votre famille au capital : nous les posons sur vos chiffres. Prendre rendez-vous (30 min)
Exemple concret : un dirigeant de société de conseil IT
Ce dossier est publié en étude de cas sur le site.
Situation 1 : avant restructuration
Ce dirigeant d'une société de conseil IT est marié et a 2 enfants. Il se verse une rémunération annuelle de :
125 000€ sous forme de salaire, intégrant sa rémunération sociale ;
77 000€ en dividendes.
Total : 202 000€ annuels. Mais les impôts passent par là :
53 977€ de cotisations sociales sur salaire ;
19 400€ d'impôts sur les sociétés avant versement des dividendes ;
23 100€ de flat tax sur les dividendes (taux PFU en vigueur en 2024, porté à 31,4% depuis le 1er janvier 2026 : 24 178€ sur ces dividendes aujourd'hui.)
10 500€ d'impôts sur le revenu.
Ces prélèvements successifs pèsent lourd sur ce qu'il garde en revenus après impôts.
Situation 2 : après restructuration
Ce que nous avons mis en place ensemble :
Ajustement de la répartition salaire/dividendes de sa rémunération ;
Création d’une holding pour ses investissements et gérer son capital ;
Activation de l'épargne salariale du dirigeant.
Nous avons également restructuré son patrimoine :
Révision des contrats d'assurance (frais et rendement).
Modification du régime fiscal de ses locations.
Renégociation des assurances emprunteurs.
Meilleur placement de la trésorerie.
Résultat propre à une situation, non transposable.
Pour aller plus loin : financement et fiscalité avancée du montage holding-SCI
Le financement dans un montage Holding-SCI
Votre holding a un an : que préparer avant d'aller voir la banque ?
Ne pas y aller tout de suite, et arriver avec la structure, pas seulement avec le projet. À un an, votre holding n'a pas encore de comptes à montrer, et la banque va surtout regarder trois choses que vous pouvez préparer : la structure, le financement de l'apport, et ce que vous êtes prêt à garantir personnellement.
Le dossier. Sans trois bilans, la banque s'appuiera sur votre société d'exploitation et sur vous. Arrivez avec les comptes de la société opérationnelle, la capacité de dividendes qu'elle peut remonter chaque année, un prévisionnel locatif de l'immeuble et un apport chiffré, souvent 10 à 20 % plus les frais.
La mécanique. L'emprunt est souscrit par la SCI, avec une garantie sur l'immeuble : le risque reste d'abord dans la SCI. L'apport vient de la holding, alimentée par les dividendes de la société d'exploitation, quasi exonérés grâce au régime mère-fille.
La caution, à négocier avant d'en parler. La banque demandera presque toujours une caution personnelle du dirigeant. Je vous fais préparer votre position : caution limitée en montant et en durée, de préférence une caution de la holding ou une garantie sur le bien, et jamais l'engagement du conjoint sans mesurer l'impact si le couple est marié sous la communauté. Une caution illimitée signée pour aller vite efface tout l'intérêt d'avoir isolé le risque dans une SCI.
Le schéma ci-dessous montre qui emprunte, qui apporte et ce qui garantit le prêt.
Capital ou compte courant : comment la holding finance-t-elle la SCI ?
En compte courant d'associé, presque toujours, avec un capital de la SCI réduit au minimum. C'est la forme la plus souple pour faire entrer l'argent, et la plus simple pour le faire ressortir.
Un apport en capital est figé : pour récupérer l'argent, il faut une réduction de capital, une assemblée, des formalités et un enregistrement. L'argent prêté par la holding, lui, est une créance qu'elle détient sur la SCI : son remboursement n'est pas un revenu. Dès que les loyers dépassent les échéances du crédit, la SCI rembourse la holding au rythme qu'elle veut, et la trésorerie redevient disponible pour d'autres projets.
Les trois précautions que je fais prendre :
Une convention de compte courant écrite, signée entre la holding et la SCI, qui fixe le montant, la durée, les conditions de remboursement et le taux d'intérêt. Sans elle, l'avance est remboursable à tout moment, ce que la banque n'aimera pas, et le dossier est fragile en cas de contrôle.
La question des intérêts. Avec une SCI à l'IR détenue en totalité par la holding, rémunérer ou non le compte courant est fiscalement neutre : l'intérêt est une charge de la SCI et un produit de la holding, dans la même base imposable. Si la SCI a d'autres associés, ou si elle est à l'IS, je le rémunère dans la limite du taux fiscalement déductible.
Le blocage demandé par la banque. Elle exigera souvent que le compte courant reste bloqué pendant tout ou partie du prêt, pour qu'il serve de fonds propres. J'accepte de bloquer la part qui constitue l'apport, pas davantage, et je négocie une durée plutôt qu'un blocage jusqu'au dernier remboursement.
Une SCI se finance avec un capital symbolique et un compte courant écrit. L'argent entre sans formalité, ressort sans impôt, et la banque n'en bloque que ce dont elle a vraiment besoin.
Malek Ziane, fondateur et gérant de Noun Partners
Ceci ne constitue pas une consultation juridique et nous vous invitons à vous rapprocher de votre avocat / notaire.
Impact du montage dans un contexte international
Non-résident fiscal, vous êtes imposé en France sur l'immobilier locatif français détenu en direct ou via une SCI à l'IR, à un taux minimum de 20 % jusqu'à 29 579 € de revenu net imposable (revenus 2025), puis 30 % ; via une structure à l'IS, l'impôt est payé par la SCI et vos dividendes supportent une retenue à la source. En tant qu'expatrié, vous avez aussi des obligations déclaratives propres.
4 points de vigilance avant de créer votre holding SCI
Les quatre erreurs que je vois le plus souvent peuvent coûter chacune plusieurs milliers d'euros ou plusieurs années de structuration à refaire.
Point de vigilance 1 : Confondre holding SCI et détention SCI en direct
Un dirigeant crée une SCI, ajoute une holding au-dessus et s'attend à des économies. Mais sans calibrage du schéma (choix IS/IR pour la SCI, conventions de trésorerie, activation du régime mère-fille), la structure génère des coûts sans bénéfice fiscal réel. Les frais de comptabilité et de gestion (de 3 000 à 8 000 € par an selon la complexité) absorbent alors l'essentiel du différentiel fiscal attendu.
La bonne pratique : définir le schéma optimal avant de créer les entités. La structure doit servir la stratégie.
Point de vigilance 2 : Apporter ses titres sans anticiper les contraintes du report d'imposition
Dans la quasi-totalité des montages holding-SCI, la holding est contrôlée par le dirigeant. C'est donc le régime du report d'imposition de l'article 150-0 B ter du CGI qui s'applique lors d'un apport-cession et non le sursis d'imposition, qui ne concerne que les holdings non contrôlées. Le report impose des contraintes strictes que beaucoup de dirigeants ignorent.
Si la holding cède les titres apportés dans les trois ans qui suivent l'apport sans respecter les conditions de la loi de finances pour 2026 (remploi de 70% du produit dans les 3 ans, conservation des actifs remployés pendant 5 ans), le report prend fin et la plus-value en report devient imposable.
Et c'est la première chose que je vérifie avant tout tableau de financement : si votre holding a reçu ses titres par apport, avec une plus-value en report, et qu'une cession de ces titres a eu lieu ou est prévue moins de trois ans après l'apport, le prix doit être réinvesti dans une activité économique. L'immobilier locatif n'en fait pas partie : faire acheter un immeuble par la SCI avec cet argent peut faire tomber le report et rendre immédiatement exigible l'impôt sur la plus-value.
La bonne pratique : vérifier que la holding est contrôlée au sens fiscal, puis calibrer le plan de remploi sur les conditions LFI 2026. Ne jamais créer un montage d'apport-cession sans simuler le scénario de cession avec les nouvelles conditions.
L'apport à la holding de parts d'une SCI soumise à l'impôt sur le revenu relève d'un autre régime, celui des plus-values immobilières : l'imposition de la plus-value attend la vente des titres reçus, à condition que la soulte ne dépasse pas 10 % de la valeur nominale de ces titres. Les parts sortent alors du régime des particuliers, et avec elles les abattements pour durée de détention. Dans un montage holding-SCI, l'apport d'un immeuble ou de parts en SCI change la base et les flux intragroupe.
Vous avez déjà apporté vos titres à votre holding ?
Faites vérifier ce que l'argent de la holding a le droit de financer avant de signer l'achat de l'immeuble. Prendre rendez-vous (30 min)
Point de vigilance 3 : Loger la résidence principale dans la holding via SCI
Je vois encore régulièrement cette erreur : un dirigeant qui a bien compris l'intérêt fiscal du schéma holding-SCI veut en faire autant pour sa résidence principale. Cette erreur coûte cher. L'administration fiscale requalifie systématiquement ce type d'opération.
Les risques sont triples et cumulables :
Acte anormal de gestion (surplus d'IS 25%) ;
Abus de droit : majoration jusqu'à 80 % des droits éludés selon l'article 1729 du CGI ;
Abus de biens sociaux (jusqu'à 5 ans d'emprisonnement et 375 000€ d'amende).
Sans compter la perte de l'exonération totale de plus-value à la revente, réservée à la détention directe. Pour en savoir plus sur les autres erreurs fréquentes, voir notre guide des risques fiscaux de la holding.
La bonne pratique : maintenir la résidence principale en détention directe. Le schéma holding-SCI est réservé aux biens à vocation locative ou professionnelle.
Point de vigilance 4 : Ignorer le seuil de tolérance de 10% pour la location meublée en SCI IR
Beaucoup de dirigeants découvrent trop tard qu’une SCI à l'IR qui commence à pratiquer de la location meublée bascule à l'IS au-delà de 10 % de recettes commerciales. Ce seuil est une tolérance de l’administration : une année de dépassement n’entraîne pas l’IS si la moyenne des recettes commerciales de l’année et des trois années précédentes reste sous 10 %.
La SCI perd alors le régime des plus-values immobilières des particuliers : pour ses associés personnes physiques, les abattements pour durée de détention disparaissent (exonération totale d'IR après 22 ans, de prélèvements sociaux après 30 ans).
La bonne pratique : si un bien meublé est envisagé dans la SCI IR, documentez le suivi annuel des recettes meublées. En cas de dépassement prévisible, opter volontairement pour l'IS avant.
Faut-il créer un montage holding SCI ?
Un montage holding-SCI bien construit structure votre patrimoine pour 15 à 20 ans : il se calibre sur votre situation réelle (régime fiscal de la SCI, volume de dividendes disponibles, horizon de détention, objectifs de transmission).
Chez Noun Partners, nous analysons votre situation, modélisons les scénarios et construisons le schéma adapté à vos objectifs (sécurité juridique, performance fiscale et cohérence patrimoniale globale).
Honoraires fixés à l'avance, après un premier diagnostic offert. Si les gains possibles ne justifient pas nos honoraires, nous vous le disons avant toute mission. Une consultation de 30 minutes, offerte, suffit souvent pour clarifier les premières pistes : Prendre rendez-vous (30 min).
FAQ sur le montage holding SCI
Qu'est-ce que le montage holding SCI et quelle est la différence avec une SCI seule ?
La holding détient les parts de la SCI, qui détient les biens. Si la SCI est à l'IS, ses dividendes remontent dans la holding avec 1,25 % de frottement (régime mère-fille), contre 31,4 % de PFU en distribution directe. Cet argent reste dans la holding, comme trésorerie à réinvestir.
Une SCI détenue par une holding peut-elle rester à l'IR ?
Oui, et c'est souvent le meilleur choix quand la holding détient toutes les parts. La part de résultat de la holding est calculée selon les règles de l'IS et imposée chez elle, les déficits des premières années s'imputent tout de suite sur ses bénéfices, et des personnes physiques peuvent entrer plus tard au capital.
Quels sont les avantages fiscaux concrets d'une holding SCI ?
Trois leviers : régime mère-fille si la SCI est à l'IS (frottement 1,25% sur les dividendes SCI → Holding) ; report d'imposition sur apport-cession (art. 150-0 B ter CGI) ; intégration fiscale si détention ≥ 95% (QPFC réduite à 1%, frottement 0,25%). Ces avantages ne se déclenchent qu'avec un schéma correctement structuré.
Quelle est la différence entre le régime mère-fille et l'intégration fiscale dans une holding SCI ?
Selon les articles 145 et 216 du CGI, le régime mère-fille exonère 95% des dividendes dès 5 % de détention pendant 2 ans, avec un frottement réel de 1,25%. L'intégration fiscale consolide tous les résultats du groupe et réduit la QPFC à 1% (frottement 0,25%), mais exige ≥ 95% de détention. Elle ne se justifie que pour les groupes multi-SCI à forts volumes.
Peut-on mettre sa résidence principale dans une holding SCI ?
Non. La mise à disposition gratuite de la résidence principale via une holding constitue un acte anormal de gestion, vous expose à un abus de droit (majoration jusqu'à 80 % des droits éludés selon l'article 1729 du CGI) et fait perdre l'exonération totale de plus-value à la revente. La résidence principale doit rester en détention directe.
À partir de quel patrimoine est-il pertinent de créer une holding SCI ?
Il n’existe pas de seuil universel. La rentabilité dépend de trois critères : volume de dividendes à réinvestir (le différentiel 1,25% vs 31,4% doit couvrir 3 000 à 8 000 € par an de frais de structure), horizon ≥ 5-7 ans et objectif de transmission ou de capitalisation. La question clé : avez-vous besoin de liquidités à court terme ou souhaitez-vous réinvestir ?
Holding SCI ou SCI familiale seule : laquelle choisir pour la transmission ?
La SCI familiale suffit pour gérer et transmettre un ou deux biens sans réinvestissement. La holding SCI ajoute deux leviers : centralisation de la trésorerie multi-SCI à 1,25% et maintien du contrôle du dirigeant sur la holding, même après transmission des parts de SCI.
Avertissement
Les orientations présentées dans cet article sont issues de ma pratique et des situations les plus fréquentes que je rencontre. Elles ne constituent pas un conseil personnalisé. Chaque situation est différente et le montage holding-SCI dépend de votre structure existante, de vos objectifs patrimoniaux, de votre horizon d'investissement et de votre situation personnelle et familiale.
BOFiP BOI-IS-CHAMP-10-30, § 320 et 330 sociétés civiles : tolérance de 10 % de recettes commerciales, appréciée sur l'année et les trois années précédentes
Oops! Something went wrong while submitting the form.
Malek Ziane
Conseiller financier
Expert-comptable de formation
Expert-comptable de formation, avec 15 ans d'expérience accumulée auprès de dirigeants de TPE, PME, ETI et de professions libérales, j'accompagne mes clients dans l'optimisation de leurs revenus, de leur retraite et de leur patrimoine. Depuis la création du cabinet en 2020, Malek Ziane a accompagné plus de 300 clients, notamment dans la conception et la mise en œuvre de stratégies patrimoniales et financières sur mesure.
Ils parlent de Noun Partners
Préparez vos donations en toute sérénité
Assurez l’avenir de vos proches grâce à des stratégies adaptées.
Découvrez 5 stratégies fiscales déjà appliquées avec succès.
Dans ces cas concrets, vous verrez : - Plus de 10 optimisations concrètes et actionnables - Comment structurer votre activité pour payer moins - Les stratégies fiscales qui génèrent le plus d’économies
Recevez le guide en 1 clic :
🔒 Vos données restent 100% confidentielles.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.
Comme +300 clients, recevez la bibliothèque de cas clients.