Découvrez une stratégie fiscale et patrimoniale sur-mesure qui vous profite au niveau professionnel et personnel.
+300 clients accompagnés
Reserver une consultation
L'essentiel
Une SCI familiale, société qui détient les biens d’une famille, continue au décès d’un associé avec ses héritiers, sauf clause contraire ; ses statuts règlent la succession : qui entre, qui vote, qui remplace le gérant.
La structure aide à éviter les problèmes liés à l’indivision en fixant dans les statuts les règles de la prise de décision, les droits de vote et la distribution des bénéfices.
Donner des parts en nue-propriété réduit la base taxable de la valeur de l’usufruit, selon l’âge du donateur.
Une SCI familiale se crée à coût modéré, mais les statuts de SCI décident de tout le jour d’une succession : ils se rédigent avant le premier décès.
Vous détenez plusieurs biens en famille, ou vous voulez les transmettre à vos enfants sans les enfermer dans une indivision ? Une Société Civile Immobilière (SCI) entre membres d’une même famille, la SCI familiale, permet d’organiser la gestion de ces biens de votre vivant et de préparer la succession familiale.
En succession, le démembrement et les dons de parts de SCI se planifient avec le bon régime fiscal. L’apport familial prépare la transmission (démembrement des parts, donations échelonnées).
Cette page présente le cadre juridique et la fiscalité de la SCI familiale, sa place dans la transmission de patrimoine, et ce qu’il faut prévoir pour le jour où un associé ou le gérant décède.
1. Fondamentaux de la SCI Familiale
La SCI familiale sert à structurer, gérer et transmettre un patrimoine immobilier détenu en famille. Pour un chef d’entreprise marié, le régime matrimonial se règle avant toute crise : voir la page entreprise et divorce.
Que ce soit pour acquérir un bien en famille, optimiser sa fiscalité, anticiper la transmission à ses enfants ou organiser la gestion de plusieurs biens, la SCI offre la flexibilité pour répondre aux objectifs poursuivis.
1.1 Qu’est-ce qu’une SCI familiale ?
Les principes généraux de la SCI
Le terme SCI désigne une société civile immobilière. Il s’agit d’une société spécialisée dans l’immobilier (achat, vente, location, transmission, etc.), facilitant la gestion et la transmission du patrimoine immobilier.
La Société Civile Immobilière (SCI) est une structure juridique permettant à plusieurs personnes, au minimum deux associés, de s’unir dans le but de détenir et gérer un ou plusieurs biens immobiliers.
Chaque associé apporte des fonds ou des biens à la société et reçoit, en contrepartie, des parts sociales proportionnelles à son apport.
La SCI est régie par des statuts qui définissent ses modalités de fonctionnement, notamment la répartition des pouvoirs entre les associés, les règles de cession des parts ou encore les droits et obligations de chacun.
La SCI est qualifiée de « civile » dès lors qu’elle n’exerce pas d’activité commerciale, mais exclusivement une activité de gestion de biens immobiliers, ce qui lui permet de conserver un cadre juridique souple et adapté aux objectifs patrimoniaux des associés, notamment en matière de gestion, d’optimisation fiscale ou de transmission familiale. Le pacte Dutreil, en revanche, ne s’applique pas à une société qui gère son propre patrimoine immobilier.
Lorsqu’elle est constituée uniquement entre membres d’une même famille (jusqu’au quatrième degré de parenté ou d’alliance : enfants, parents, petits-enfants, frères, sœurs, oncles, tantes, cousins germains…), on parle alors de SCI familiale.
Cette forme de SCI a la spécificité de pouvoir permettre de gérer le patrimoine commun de façon structurée, de simplifier la transmission d’un patrimoine immobilier sur plusieurs générations.
La SCI familiale permet d’organiser la répartition des droits et pouvoirs entre les associés. Le tableau ci-dessous la compare à l’indivision, qui s’applique par défaut quand des héritiers reçoivent ensemble un bien.
Indivision
SCI familiale
Décisions de gestion
Majorité des deux tiers des droits ; unanimité pour vendre un bien
Règles fixées par les statuts, gérant désigné
Sortie d’un membre
Chacun peut demander le partage à tout moment
Cession des parts avec l’agrément de tous les associés, ou à la majorité prévue par les statuts ; libre par défaut vers un ascendant ou un descendant
Au décès d’un membre
Ses héritiers entrent dans l’indivision
La SCI continue avec ses héritiers, sauf clause d’agrément
Transmission
Donation du bien ou de droits indivis
Donation de parts, échelonnée, éventuellement démembrée
Rédaction des statuts adaptés au contexte familial
Il est essentiel de bien organiser la rédaction des statuts, de définir le rôle de chaque associé et du gérant, et de s’informer précisément sur les règles fiscales applicables pour sécuriser et pérenniser le patrimoine familial.
En cas de démembrement des parts de la SCI, il est notamment recommandé de prévoir dans les statuts la répartition des droits entre usufruitiers et nus-propriétaires.
Apports et constitution du capital social
La SCI peut être constituée au moment de l’acquisition du bien immobilier. Cela permet de bien structurer les opérations dès le départ après avoir identifié la stratégie la plus adaptée. Chaque associé pourra apporter alors une certaine somme au capital de la SCI qui permettra de déterminer la quote-part de chacun dans la société.
En cas d’apport immobilier, à la constitution ou plus tard, l’apport déclenche en principe l’impôt sur la plus-value du bien. Côté droits, l’apport pur et simple d’un immeuble à une SCI soumise à l’impôt sur le revenu est enregistré gratuitement ; apporté à une SCI à l’impôt sur les sociétés, il est taxé comme une mutation à titre onéreux, au droit de 2,20 % prévu pour les apports d’immeubles par l’article 810 du Code général des impôts, plus les taxes additionnelles.
Si l’apport est réalisé par un seul des associés, cela aura pour effet de diluer les autres à hauteur de la valeur du bien apporté.
Immatriculation et démarches administratives
Le recours à un acte notarié pour la constitution d'une société civile est souvent recommandé, notamment si la société comprend des personnes et leurs héritiers ou des époux.
En cas d’apport de biens ou droits immobiliers le recours à notaire sera, dans tous les cas, obligatoire.
Il est généralement préconisé de créer une SCI par bien ou droit immobilier pour individualiser les patrimoines et s'adapter à la logique propre de chacun.
Une fois les statuts rédigés et l’avis de constitution envoyé dans un support d’annonce légale, il convient de déposer un dossier au guichet unique électronique par le site de l’INPI pour obtenir l'immatriculation de la SCI au registre national des entreprises (RNE).
Une déclaration fiscale d'existence, en double exemplaire, doit être déposée auprès des impôts, dans les 90 jours pour une SCI soumise à l’IR et 30 jours si elle opte à l’IS, suivant la signature des statuts.
Coûts de création et frais associés
Il y a des coûts fixes comme la publicité dans un support d’annonces légales d’environ 250 €, le dépôt au guichet unique pour 66,88 € et la déclaration des bénéficiaires effectifs de 21,41 €.
À cela s’ajoute le coût lié à la rédaction des statuts (variable selon les professionnels) et l’acte notarié en cas d’apport d’un bien (variable selon la valeur du bien), ainsi que, pour une SCI à l’impôt sur les sociétés, les droits dus sur l’apport d’un immeuble.
Principe
Ce que dit la loi
Nombre d’associés
Deux au moins à la création. Si toutes les parts se retrouvent dans une seule main, la société n’est pas dissoute de plein droit, mais tout intéressé peut demander sa dissolution si la situation n’est pas régularisée dans le délai d’un an
Nature civile
Une société a le caractère civil quand la loi ne lui en donne pas un autre à raison de sa forme, de sa nature ou de son objet : la SCI reste civile tant que son objet est civil, comme la gestion de son propre patrimoine immobilier
Régime fiscal
Impôt sur le revenu par défaut, chez les associés ; impôt sur les sociétés sur option, ou de plein droit si la SCI exerce une activité commerciale, comme la location de logements meublés. L’administration admet qu’elle reste à l’impôt sur le revenu si ses recettes commerciales ne dépassent pas 10 % de ses recettes totales, en moyenne sur l’année et les trois années précédentes
Responsabilité des associés
Indéfinie, à proportion de la part de chacun dans le capital, et non pour le tout : un créancier ne peut poursuivre un associé qu’après avoir poursuivi la SCI sans succès
Droits et pouvoirs
Les statuts fixent la nomination et les pouvoirs du gérant, les règles de vote et l’agrément des cessions ; à défaut, la loi s’applique (gérant nommé par les associés représentant plus de la moitié des parts, actes de gestion dans l’intérêt de la société). Aucune clause ne peut retirer à un associé le droit de participer aux décisions collectives
Les principes généraux de la Société Civile Immobilière (SCI)
1.3 Comment répartir les parts et les pouvoirs du gérant ?
Répartition des parts sociales entre membres de la famille
Les parts sociales sont réparties entre les associés à hauteur de leur apport au capital social. Par exemple, un associé qui aurait apporté 500 € à la constitution d’une SCI avec un capital social de 1 000 €, aura 50% des parts de la SCI.
À noter : si un associé participe davantage au financement d’un bien à l’aide de ses fonds propres, cela ne modifiera pas directement la détention de son capital mais constituera un compte courant d’associé à son nom, c’est-à-dire une dette de la société envers lui.
Dans le cadre de la création d’une SCI au moment de l’acquisition d’un bien immobilier, il pourrait être pertinent de répartir le capital entre les associés selon la volonté de chacun et les objectifs poursuivis par la famille.
Si la volonté est que chacun des membres de la famille reçoive une partie du bénéfice, il pourrait être envisagé de répartir le capital social en pleine propriété.
Pour des parents qui souhaiteraient continuer à percevoir des revenus tout en initiant la transmission de leur patrimoine en faveur de leurs enfants, il pourrait être envisagé de transmettre une partie des parts sociales en démembrement afin de se réserver l’usufruit.
Nomination du gérant familial et étendue de ses pouvoirs
Les modalités de nomination ainsi que les pouvoirs du gérant sont déterminés librement dans les statuts. À défaut de dispositions particulières, il sera nommé par décision des associés représentant plus de la moitié des parts sociales.
Il est tout à fait possible de prévoir la nomination d’un gérant pour une durée illimitée et prévoir des pouvoirs très étendus. En l’absence de précisions dans les statuts, le gérant peut accomplir, dans les rapports entre associés, tous les actes de gestion que demande l’intérêt de la société.
Vous pouvez organiser les droits et obligations des associés dans les statuts.
Notamment en cas de démembrement, vous pouvez prévoir un droit de vote de toutes les décisions à l’usufruitier et seulement un droit de participer aux délibérations pour les nus-propriétaires.
En ce qui concerne les droits dans les bénéfices, vous pouvez prévoir que les droits aux bénéfices distribués et reports à nouveau reviendront à l’usufruitier et que les droits aux réserves reviendront au nu-propriétaire avec éventuellement un quasi-usufruit au profit de l’usufruitier.
2. Gestion Patrimoniale et Fiscale
2.1 Stratégies d'acquisition immobilière
Financement des acquisitions (apports, prêts bancaires)
Le financement des acquisitions immobilières sera généralement un mixte de fonds propres et de crédit bancaire. Le pourcentage d’apport exigé par les établissements bancaires est généralement autour de 20% minimum.
Cependant la répartition entre apport en fonds propre et crédit devra être ajustée en fonction du projet, du prévisionnel de cash-flow et du montant de fonds propres disponibles.
Les fonds propres peuvent être apportés au capital de la SCI ce qui aura un impact sur la répartition du capital si l’un des associés apporte davantage. Un capital conséquent pourra permettre de présenter une certaine sécurité auprès des établissements de crédit.
Mais ces fonds propres peuvent également être apportés via un compte courant d’associé.
En pratique, il s’agit d’un prêt à la société, en contrepartie duquel, le prêteur détient une créance sur la société qui a l’obligation de la lui rembourser selon certaines modalités. Il faudra prévoir une convention de compte courant afin d’encadrer l’opération et prévoir éventuellement des échéances de remboursement, voire un intérêt.
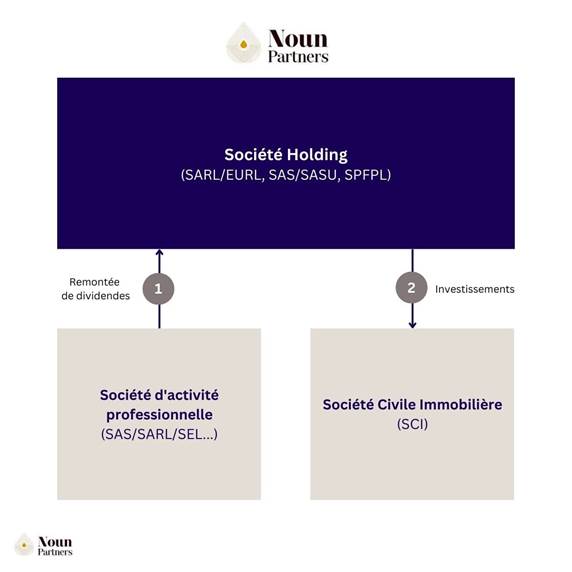
Il s’agit d’un montage associant les deux formes juridiques : la holding et la SCI, permettant une gestion optimisée du patrimoine et des investissements immobiliers au sein d’une structure de capital efficace.
La société Holding va alors détenir les titres (actions) et des parts de capital de la SCI. Ainsi, les bénéfices de l’activité opérationnelle ou d’une autre filiale immobilière pourront permettre de financer d’éventuels projets immobiliers avec une fiscalité maîtrisée sur l’ensemble des flux de trésorerie.
Si la SCI a opté pour l’impôt sur les sociétés, ses dividendes remontent à la holding presque sans impôt : avec le régime mère-fille, seule une quote-part de 5 % du dividende est imposée, soit 1,25 % au taux de 25 %, selon l’article 216 du Code général des impôts. Une SCI à l’impôt sur le revenu ne distribue pas de dividendes : son résultat est imposé chez les associés.
Ce montage permet également de renforcer la crédibilité et la capacité de négociation auprès des établissements bancaires.
Montage holding SCI
2.2 Comment sont imposés les revenus d’une SCI ?
Le tableau ci-dessous résume les deux régimes.
SCI à l’IR
SCI à l’IS
Revenus locatifs
Imposés chez les associés, au barème et aux prélèvements sociaux de 17,2 %
Imposés dans la société à 15 % puis 25 % ; les associés ne sont taxés que sur les dividendes versés (31,4 %)
Amortissement de l’immeuble
Non
Oui, hors terrain
Revente du bien
Plus-values des particuliers, exonérées après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux
Plus-value imposée à l’IS, amortissements réintégrés
Comptabilité
Simplifiée, déclaration 2072
Complète, liasse fiscale
2.2.1 SCI à l’impôt sur le revenu (IR)
Transparence fiscale et imposition des associés
La SCI soumise à l’impôt sur le revenu est dite « transparente fiscalement » : les revenus fonciers générés par la SCI ne sont pas imposés au niveau de la société, mais directement entre les mains des associés, chacun à proportion de ses parts. Ces revenus viennent s’ajouter à leur revenu global et sont taxés au barème progressif de l’IR (taux marginal le plus élevé : 45 %), auquel s’ajoutent les prélèvements sociaux au taux de 17,2 %, inchangé pour les revenus fonciers en 2026.
L’un des principaux avantages de la SCI à l’IR est la possibilité de créer et d’imputer un déficit foncier sur le revenu global des associés. Si les charges (intérêts d’emprunt, travaux, taxes, assurances) excèdent les loyers perçus, le déficit, hors intérêts d’emprunt, peut réduire le revenu global dans la limite de 10 700 € par an (ou 21 400 € pour certains travaux de rénovation énergétique). La part due aux intérêts d’emprunt et le surplus s’imputent sur les revenus fonciers des dix années suivantes.
Une SCI peut opter volontairement pour l’IS, ou y être soumise d’office si elle exerce une activité commerciale (par exemple, si elle pratique la location meublée de manière habituelle), sauf si ses recettes commerciales ne dépassent pas 10 % de ses recettes totales, seuil toléré par l’administration.
L’option pour l’IS entraîne un changement de régime fiscal avec une imposition du résultat au taux de 15 % jusqu’à 42 500 € de résultat, puis 25 % au-delà. Elle peut être révoquée jusqu’au cinquième exercice qui suit celui de l’option ; passé ce délai, elle devient irrévocable.
À l’IS, la SCI peut amortir comptablement la valeur des immeubles (hors terrain), ce qui permet de déduire chaque année une charge d’amortissement venant réduire le résultat fiscal imposable. Cette possibilité d’amortir constitue un levier fiscal permettant de réduire l’assiette taxable sans impacter négativement la trésorerie. Toutefois, à la revente les amortissements pratiqués seront réintégrés et imposés à l’impôt sur les sociétés. Il est donc primordial de déterminer les objectifs ainsi que l’horizon de cession afin de modéliser l’impact de la stratégie retenue.
Gestion de la trésorerie et distribution
L’intérêt de détenir tout ou partie de son patrimoine immobilier dans une SCI à l’IS est de pouvoir encapsuler les revenus immobiliers avec un frottement fiscal limité. Les associés ne sont taxés personnellement que s’ils perçoivent des dividendes et seront alors taxés à la flat tax de 31,40 %.
Cette structuration permet d’optimiser les flux de trésorerie et de les réinvestir dans de nouveaux projets immobiliers ou financiers avec des frottements fiscaux limités. Cette stratégie ne sera pas forcément adaptée pour un besoin de revenus complémentaires immédiats sauf à bénéficier d’un compte courant d’associé important permettant d’appréhender la trésorerie sans fiscalité.
2.3 Comment est imposée la revente d’un bien en SCI ?
Cession d’un bien en SCI à l’IR
Les biens détenus en direct ou dans une société soumise à l’IR sont imposés au régime des plus-values immobilières des particuliers à la revente avec le bénéfice d’abattements pour durée de détention :
Prélèvement
Taux
Exonération
Impôt sur le revenu
19 %
Totale au bout de 22 ans de détention
Prélèvements sociaux
17,2 %
Totale au bout de 30 ans de détention
Taxe sur les plus-values élevées
Entre 2 % et 6 %
Due seulement au-delà de 50 000 € de plus-value imposable
Le prix d’acquisition d’un bien peut être majoré afin de diminuer la plus-value imposable :
des frais d’acquisition (au réel ou forfait de 7,5 %) et
des dépenses de travaux (au réel ou forfait de 15 % si le bien est détenu plus de 5 ans). Le choix entre forfait et montant réel dépend du coût des travaux, et il est indispensable de conserver les factures pour justifier ces majorations.
Cession d’un bien en SCI à l’IS
L’immobilier détenu via une SCI soumise à l’impôt sur les sociétés (IS) relève du régime fiscal de l’IS : la plus-value réalisée et les amortissements pratiqués sont imposés à l’impôt sur les sociétés, à 15 % jusqu’à 42 500 € de résultat, puis 25 % au-delà.
Si vous souhaitez percevoir les liquidités à titre personnel, vous devrez opter pour une distribution, qui sera taxée à la flat tax de 31,40 %.
En revanche, en cas de compte courant d’associé, il est possible de récupérer les fonds sans fiscalité dans la limite des sommes apportées.
2.4 SCI à l’IR ou à l’IS : laquelle choisir ?
Si l’avantage est donné à la SCI soumise à l’impôt sur les sociétés (IS) pendant la phase de location, la règle s’inverse à la cession du bien immobilier : dans la SCI à l’impôt sur le revenu (IR), la plus-value relève du régime des particuliers, généralement plus avantageux. Le choix dépend de l’horizon de détention, du besoin de revenus et de la revente envisagée : il se modélise avant la création de la SCI.
3. Transmission et Succession
3.1 Comment préparer la succession et éviter les conflits ?
Planification successorale et anticiper des droits de succession
La SCI permettra d’avoir une structure modulable sur mesure dans les statuts pour organiser la transmission et pérenniser son patrimoine selon la volonté et les objectifs poursuivis. Vous pourrez transmettre du patrimoine tout en continuant à jouir de revenus avec la donation en démembrement par exemple.
En anticipant les sujets de transmission le plus tôt possible, vous pourrez mettre en place les stratégies les plus adaptées, qui peuvent réduire les droits de succession.
Il serait possible de prévoir des donations successives de manière à profiter des abattements fiscaux (exemple 100 000 € entre parent et enfant) renouvelables tous les 15 ans.
Gestion des conflits familiaux
La SCI peut permettre de prévenir et gérer les conflits familiaux qui peuvent survenir autour d’un patrimoine immobilier, notamment en cas de transmissions sur plusieurs générations.
La SCI permet d’anticiper les blocages décisionnels en définissant dans les statuts les règles de majorité pour les décisions importantes (vente d’un bien, emprunt, nomination ou révocation du gérant).
Des clauses statutaires protectrices peuvent également être prévues, comme l’agrément obligatoire pour céder des parts à un tiers, évitant l’entrée d’associés non désirés et préservant l’unité familiale. Avant de figer une répartition via donation‑partage, mesurez ses inconvénients pratiques : irrévocabilité, gel des biens futurs, clauses d’agrément en SCI.
Enfin, la SCI organise les conditions de sortie d’un associé familial, en fixant les modalités de cession de ses parts et en permettant aux autres membres de racheter les parts pour éviter l’indivision et maintenir l’équilibre entre les associés.
3.2 Que devient la SCI au décès d’un associé ou du gérant ?
La SCI n’est pas dissoute par le décès d’un associé : elle continue avec ses héritiers ou légataires, sauf si les statuts soumettent leur entrée à l’agrément des autres associés, prévoient la dissolution, la continuation avec les seuls associés survivants, ou réservent la suite au conjoint ou à certains héritiers. Les héritiers qui ne deviennent pas associés ont droit à la valeur des parts au jour du décès.
Quand le gérant décède, la banque bloque souvent les comptes de la SCI dont il était le seul signataire, alors que les échéances de prêt, la taxe foncière et les charges continuent de courir. Je commence alors par les statuts, avant toute démarche, avec trois questions :
Question à poser aux statuts
Ce que dit la loi à défaut de clause
Un cogérant ou un gérant successeur est-il prévu ?
Sans gérant, tout associé peut réunir les associés ou demander au président du tribunal un mandataire chargé de le faire, pour nommer un gérant
Les héritiers deviennent-ils associés de plein droit, ou faut-il un agrément ?
La société continue avec les héritiers
Quelle majorité pour nommer un gérant ?
Plus de la moitié des parts sociales
Vient ensuite la question de qui vote vraiment. Les parts du défunt tombent en indivision entre ses héritiers, qui doivent être représentés par un mandataire unique, désigné entre eux ou, faute d’accord, par le juge. Si le conjoint survivant a l’usufruit des parts, le droit de vote appartient au nu-propriétaire, sauf pour l’affectation des bénéfices, réservée à l’usufruitier, et sauf clause contraire des statuts.
Il faut ensuite nommer le nouveau gérant, publier sa nomination, mettre à jour les bénéficiaires effectifs, puis informer la banque, les locataires et le service des impôts. Le délai compte : une SCI restée plus d’un an sans gérant peut être dissoute par le tribunal, à la demande de tout intéressé.
3.3 Comment régulariser une assemblée tenue sans les bons votants ?
Il arrive que la famille convoque une assemblée et nomme un gérant sans avoir vérifié qui pouvait voter : chaque héritier vote pour lui-même au lieu d’un mandataire unique, un nu-propriétaire n’est pas convoqué, la majorité n’est pas atteinte. Je ne commence pas par tout annuler : je mesure la gravité du défaut, puis je le fais régulariser par une nouvelle décision, prise cette fois avec les bons votants.
La nullité d’une décision sociale ne peut résulter que de la violation d’une règle impérative du droit des sociétés ou d’une cause de nullité des contrats ; une simple violation des statuts n’en est pas une, sauf texte contraire. Priver un associé de son droit de participer aux décisions collectives, en revanche, touche une règle impérative.
Même alors, le juge n’annule que si le demandeur justifie d’un grief, si l’irrégularité a pesé sur le sens de la décision et si l’annulation n’a pas de conséquences excessives pour la société. L’action en nullité s’éteint si sa cause a disparu le jour où le tribunal statue sur le fond en première instance, et se prescrit par deux ans.
Côté banque et locataires, la nomination publiée protège les actes déjà passés : ni la société ni les tiers ne peuvent se prévaloir d’une irrégularité de nomination régulièrement publiée pour échapper à leurs engagements.
Une fois la gestion relancée, je propose à la famille ce qui aurait évité la crise : une cogérance ou un gérant successeur désigné dans les statuts, une clause qui précise les droits de vote en cas de démembrement, et une clause d’agrément adaptée à la famille.
Malek Ziane, fondateur et gérant de Noun Partners
Ceci ne constitue pas une consultation juridique et nous vous invitons à vous rapprocher de votre avocat / notaire.
3.4 Comment alléger le coût de la transmission des parts ?
Valorisation des parts lors des transmissions
La SCI peut être un véritable outil de transmission de son patrimoine immobilier.
Au-delà de permettre d’organiser la répartition des droits et pouvoirs dans les statuts en cas de pluralité d’associés, elle peut alléger la fiscalité de la transmission d’un patrimoine immobilier.
Si vous financez l’acquisition des biens à crédit, cela générera une dette au passif de la SCI qui viendra réduire la valorisation des parts. Ainsi, vous pourrez transmettre des parts pour une valorisation faible. Les donataires profiteront de l’accroissement de valeur lié au remboursement de l’emprunt.
Dans la même logique, si vous financez une partie via un apport de fonds propre en compte courant d’associé. La SCI aura une dette envers vous qui sera également inscrite au passif de la société venant diminuer la valorisation des parts.
En revanche, le compte courant d’associé ne sera pas transmis si vous donnez les parts de la SCI. En cas de décès, ce compte courant se retrouvera à l’actif successoral et imposé aux droits de succession.
Une limite à connaître : apporter un immeuble à une SCI, lui faire souscrire un emprunt, puis donner des parts dévalorisées par cette dette est un enchaînement surveillé par l’administration au titre de l’abus de droit.
Détention en direct
Détention via une SCI
Ce que vous donnez
L’immeuble
Les parts de la SCI qui détient l’immeuble
Hypothèses de l’exemple
Immeuble de 1 000 000 €, emprunt de 900 000 € resté à votre charge
Immeuble de 1 000 000 €, emprunt de 900 000 € souscrit par la SCI, aucun autre actif ni passif
Base taxable de la donation
1 000 000 € : l’immeuble s’estime à sa valeur vénale, sans déduire l’emprunt
Environ 100 000 € : la valeur vénale des parts tient compte de la dette de la SCI
Conditions et limites
L’immeuble est donné pour sa valeur entière
La dette doit être réelle et portée par la SCI ; si l’immeuble est financé par votre compte courant d’associé, cette créance reste dans votre patrimoine et entre dans votre succession ; un montage fictif, ou inspiré par le seul but d’éluder l’impôt, peut être écarté au titre de l’abus de droit
Transmission d’un bien immobilier détenu en direct ou via une SCI : exemple illustratif
Sources : Code général des impôts, art. 758 et 761 ; Livre des procédures fiscales, art. L64.
Résultat propre à une situation, non transposable.
Donation des parts de la SCI
Lorsque vous détenez les biens immobiliers dans une SCI, vous ne donnerez pas directement les biens immobiliers, mais les parts de la SCI. Chacun des donataires va pouvoir recevoir des parts de la SCI (numérotées de préférence).
Cela permet notamment de transmettre le même patrimoine à chaque donataire tout en évitant les inconvénients de l’indivision. Cela vous permettra également de transmettre en donation-partage un même bien immobilier.
Techniques de transmission « progressive » avec le démembrement
Les parts se transmettent souvent en démembrement de propriété. Plus concrètement, cela consiste à séparer les attributs du droit de propriété entre l’usufruit, c’est-à-dire le droit de jouir des biens et d’en percevoir les revenus, et la nue-propriété qui représente le droit de posséder les biens sans en jouir pendant un temps.
Le démembrement permet d’initier la transmission en bénéficiant d’une base taxable réduite de la valeur de l’usufruit (calculée selon un barème fiscal en fonction de l’âge de l’usufruitier).
Les donateurs usufruitiers pourront continuer à percevoir les revenus tout au long de leur vie et à leur décès les nus-propriétaires deviendront pleins propriétaires sans fiscalité complémentaire.
Ainsi, cela permettra de faire profiter les donataires de l’accroissement de valeur des titres.
Protection du conjoint survivant
La SCI peut permettre de protéger le conjoint, notamment en le nommant co-gérant de manière illimitée.
Il sera également possible de prévoir dans l’acte de donation une réversion d’usufruit au conjoint survivant afin de le protéger en lui permettant de continuer de percevoir les revenus de la société.
Dans la même logique, il pourra être envisagé de prévoir un démembrement croisé.
Élargissement du cercle familial et famille recomposée
Lorsque l’on transmet une partie de son patrimoine à ses enfants, on n’a pas forcément envie de le voir aller vers leurs futurs compagnons de vie.
Ainsi, il peut être recommandé de prévoir dans l’acte de donation des clauses de retour permettant au donateur de reprendre les biens donnés si le donataire décède avant lui sans descendance.
Sous le régime légal, les biens reçus par donation restent propres au donataire. Une clause d’exclusion de communauté dans l’acte de donation les protège s’il adopte une communauté universelle.
Enfin, pour les familles recomposées il est primordial d’analyser les conséquences en cas de succession en amont. Puis, il faudra trouver la structuration optimale par rapport à la volonté de la famille en matière de transmission et mettre en place les outils juridiques et fiscaux adaptés (donation, testament, assurance-vie et clause bénéficiaire, etc.)
Conclusion
La SCI familiale organise la gestion de vos biens de votre vivant et prépare leur passage à vos enfants, à condition que ses statuts disent à l’avance qui entre, qui vote et qui gère le jour d’un décès. C’est le moment où une SCI bien rédigée se distingue d’une indivision.
La SCI familiale permet d’organiser la gestion et la transmission d’un patrimoine immobilier au sein d’une même famille, en évitant l’indivision et en facilitant la prise de décision grâce à des statuts adaptés.
Elle offre une grande souplesse pour répartir les droits et les pouvoirs entre les associés afin de prévenir les conflits familiaux et sécuriser le patrimoine familial.
Le choix d’une SCI soumise à l’IS pourra également permettre de réduire la pression fiscale sur les revenus immobiliers pendant la phase de location et de capitaliser davantage afin de financer d’éventuels nouveaux projets.
Quel est le coût annuel d'une SCI ?
Le coût annuel d’une SCI familiale dépend principalement de la complexité de sa gestion et de son régime fiscal.
En SCI à l’IR, il n’y a pas d’obligation de tenir une comptabilité complète, ce qui limite les frais aux éventuelles dépenses de gestion courante, comme les honoraires d’un expert-comptable pour la déclaration 2072, les frais bancaires ou les coûts liés à l’assurance des biens.
En SCI à l’IS, une comptabilité complète est obligatoire, ce qui entraîne des frais annuels supplémentaires pour la tenue des comptes et la liasse fiscale. Il faut donc prévoir un budget annuel plus élevé qu’à l’IR.
Quel est le prix à prévoir pour créer une SCI familiale ?
La création d’une SCI familiale implique plusieurs coûts : la rédaction des statuts (variables selon que vous la réalisez seul ou avec l’aide d’un professionnel), la publication de l’avis de constitution dans un journal d’annonces légales (environ 250 €), le dépôt du dossier au guichet unique pour 66,88 €, et la déclaration des bénéficiaires effectifs (21,41 €).
Si la constitution comprend un apport immobilier, il faut ajouter les frais d’acte notarié, qui varient avec la valeur du bien, et, pour une SCI à l’impôt sur les sociétés, les droits dus sur l’apport.
Est-il obligatoire de passer par un notaire pour créer une SCI familiale ?
Il n’est pas obligatoire de passer par un notaire pour créer une SCI familiale si vous apportez uniquement des fonds en numéraire.
En revanche, le recours à un notaire devient obligatoire dès qu’un apport en nature, notamment immobilier, est réalisé, car il nécessite un acte authentique.
Même en l’absence d’apport immobilier, il est fortement recommandé de se faire accompagner par un professionnel ou un notaire pour la rédaction des statuts, notamment si la SCI comprend plusieurs héritiers ou un couple marié, afin de sécuriser la structuration juridique et patrimoniale.
Qui paie la taxe foncière dans une SCI familiale ?
Dans une SCI familiale, c’est la société elle-même qui est redevable de la taxe foncière. Elle est payée par le compte de la SCI et vient en déduction des revenus pour le calcul du résultat imposable.
Toutefois, les statuts peuvent prévoir que chaque associé contribue au paiement de la taxe foncière au prorata de ses parts sociales.
Que devient une SCI familiale au décès d’un associé ?
Selon l’article 1870 du Code civil, elle n’est pas dissoute : elle continue avec ses héritiers ou légataires, sauf si les statuts imposent leur agrément, prévoient la dissolution, la continuation avec les seuls associés survivants, ou réservent la suite à certains héritiers. Les héritiers qui ne deviennent pas associés reçoivent la valeur des parts au jour du décès.
Qui gère la SCI après le décès du gérant ?
Les statuts le disent : cogérant, gérant successeur ou nomination par les associés, à défaut à la majorité de plus de la moitié des parts. Sans gérant, tout associé peut réunir les associés ou demander au juge un mandataire pour le faire.
Avertissement
Informations à jour au 12 octobre 2026, textes en vigueur à cette date. Elles ne constituent pas un conseil personnalisé : chaque situation s’examine avant toute décision, avec le notaire chargé de la succession.
Vous suivez régulièrement nos analyses patrimoniales ?
Oops! Something went wrong while submitting the form.
Malek Ziane
Conseiller financier
Expert-comptable de formation
Expert-comptable de formation, avec 15 ans d'expérience accumulée auprès de dirigeants de TPE, PME, ETI et de professions libérales, j'accompagne mes clients dans l'optimisation de leurs revenus, de leur retraite et de leur patrimoine. Depuis la création du cabinet en 2020, Malek Ziane a accompagné plus de 300 clients, notamment dans la conception et la mise en œuvre de stratégies patrimoniales et financières sur mesure.
Ils parlent de Noun Partners
Préparez vos donations en toute sérénité
Assurez l’avenir de vos proches grâce à des stratégies adaptées.
Investir en nue-propriété, en direct ou en SCPI : ce que rapporte la décote, fiscalité, IFI, inconvénients et profils adaptés, avec un exemple chiffré.
Découvrez 5 stratégies fiscales déjà appliquées avec succès.
Dans ces cas concrets, vous verrez : - Plus de 10 optimisations concrètes et actionnables - Comment structurer votre activité pour payer moins - Les stratégies fiscales qui génèrent le plus d’économies
Recevez le guide en 1 clic :
🔒 Vos données restent 100% confidentielles.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.
Comme +300 clients, recevez la bibliothèque de cas clients.