Découvrez une stratégie fiscale et patrimoniale sur-mesure qui vous profite au niveau professionnel et personnel.
+300 clients accompagnés
Reserver une consultation
L'essentiel
La SASU immobilière est une SASU dont l’objet est l’immobilier : elle amortit ses biens et paie l’IS (15 % jusqu’à 42 500 € de bénéfice), mais ses dividendes subissent ensuite le PFU de 31,4 %.
C’est rarement le bon statut pour un parc locatif classique : frais de structure, complexité et double imposition à la sortie.
Le LMNP en direct, la SCI à l’IS ou le montage holding et SCI répondent souvent mieux, selon d’où vient l’argent et ce que vous ferez du bien.
La SASU garde du sens dans quatre cas : marchand de biens, location meublée en volume professionnel, associé unique sans co-investisseur, activité mixte sans structure existante.
Une SASU déjà créée se garde ou se transforme : la transformation est possible, mais le changement de régime fiscal coûte et se chiffre avant.
Vous dirigez une société et vous voulez investir dans l’immobilier : faut-il créer une SASU immobilière ? Pour Pierre, un consultant en SASU que j’ai accompagné, j’ai retenu une holding avec une SCI à l’IS en dessous, plutôt qu’une SASU dédiée.
Sur le papier, la SASU immobilière coche beaucoup de cases : amortissement du bien, fiscalité à l’IS, responsabilité limitée. Dans la pratique, c’est rarement le bon choix pour louer des biens : ses avantages compensent mal sa complexité, ses coûts et surtout la double imposition à la sortie. D’autres montages (LMNP, SCI à l’IS ou holding + SCI) sont souvent plus simples et plus efficaces.
Qu'est-ce qu'une SASU immobilière ?
Une SASU immobilière est une société par actions simplifiée unipersonnelle dont l'objet social porte sur des activités immobilières : achat-revente, location nue ou meublée, gestion de biens. Elle est soumise de plein droit à l'impôt sur les sociétés. L'option pour l'impôt sur le revenu pendant cinq exercices lui est fermée quand son activité principale est la gestion de son propre patrimoine immobilier.
Elle permet d'amortir les biens, mais subit une double imposition à la sortie : IS sur les bénéfices, puis PFU de 31,4 % sur les dividendes distribués. Son associé unique est responsable à hauteur de ses apports.
Il n'existe pas, juridiquement, de « SASU immobilière » en tant que forme sociale distincte. C'est une SASU classique dont les statuts mentionnent un objet social dédié à l'immobilier. Cette distinction n'est pas purement sémantique : l'objet social détermine les activités que la société peut exercer légalement et il conditionne la TVA applicable, les obligations déclaratives, et l'éligibilité à certains régimes fiscaux.
Qui détient une SASU immobilière, et avec quel capital ?
L'associé unique, qui est généralement aussi le président, peut être une personne physique ou une personne morale. Ce dernier point est important : détenir cette société via une holding ouvre l'accès au régime mère-fille et transforme la fiscalité de sortie. J'y reviens plus bas.
Le capital social est libre : il peut être fixé à 1 € ou bien être constitué par l'apport d'un ou plusieurs biens. Dans ce second cas, des règles spécifiques s'appliquent pour la valorisation des apports en nature, que je détaille en section création.
Si vous hésitez entre plusieurs formes unipersonnelles, le comparatif EURL ou SASU détaille les arbitrages hors contexte locatif. Pour un projet immobilier spécifiquement, la question n'est souvent pas « EURL ou SASU » mais « société ou détention directe », ce que nous allons examiner plus loin.
L'outil ci-dessous situe votre projet en une minute, avant d'entrer dans la fiscalité.
Une SASU immobilière pour votre projet ?
Sept questions, une minute. Vous obtenez la liste des points à vérifier pour votre projet. Rien n'est calculé.
Points à vérifier pour votre projet
Répondez aux questions : les points s'affichent au fur et à mesure.
Ce résultat liste des points à vérifier, à partir des règles expliquées dans cette page. Il ne calcule ni impôt, ni cotisation, ni économie, et ne tient pas compte de votre situation personnelle : il ne vaut pas conseil.
Faites comparer la SASU à au moins deux autres voies avant de créer quoi que ce soit.
Quelle fiscalité pour une SASU immobilière en 2026 ?
Une SASU immobilière paie l’IS sur ses bénéfices ; son associé, s’il est une personne physique, paie ensuite 31,4 % sur les dividendes qu’il reçoit. C’est ce point qui fait vaciller la plupart des projets : la double imposition à la sortie est souvent sous-estimée.
Quel taux d’impôt sur les sociétés : 15 % ou 25 % ?
En 2026, le taux est de 15 % jusqu’à 42 500 € de bénéfice, puis de 25 % au-delà. L'éligibilité au taux réduit suppose trois conditions cumulatives :
un chiffre d'affaires inférieur à 10 millions d'euros,
un capital entièrement libéré,
et une détention à au moins 75 % par des personnes physiques (ou par des sociétés elles-mêmes éligibles).
Si votre SASU appartient à un groupe fiscalement intégré, le chiffre d'affaires de 10 millions d'euros se calcule en additionnant celui de toutes les sociétés du groupe.
En pratique, pour une société avec 3 ou 4 biens locatifs dont les loyers annuels bruts atteignent 50 000 à 80 000 €, les résultats imposables après charges et amortissement restent le plus souvent sous le plafond des 42 500 €. Le taux effectif d'IS se situe alors autour de 15 % (plancher du taux réduit pour une PME éligible) et augmente à mesure que les bénéfices débordent sur la tranche à 25 %.
Pourquoi l'amortissement du bien est-il l'argument central ?
L'amortissement est le seul véritable avantage fiscal de la SASU dédiée à l'immobilier sur la détention en nom propre. En tant que société soumise à l'IS, elle peut déduire chaque année une fraction de la valeur du bien (hors terrain, non amortissable) de son résultat imposable.
Sur un bien de 300 000 €, avec un terrain valorisé à 20 % et une durée d'amortissement moyenne pondérée de 30 ans, cela représente environ 8 000 € de charge non décaissée chaque année qui viennent réduire la base IS.
En pratique, le droit comptable impose depuis 2005 un amortissement par composants : gros œuvre, façade et étanchéité, installations techniques, agencements intérieurs, chacun avec sa propre durée de vie (de 10-15 ans pour les agencements à 40-80 ans pour le gros œuvre). Le BOFiP fournit les fourchettes de référence.
Sources : article 214-9 du Plan comptable général ; BOI-ANNX-000115.
La ventilation « 20 % terrain, 30 ans moyens » est donc une simplification pédagogique utile pour estimer l'économie annuelle, mais le plan d'amortissement réel doit être établi composant par composant avec l'expert-comptable. Pour un bien rénové, les travaux peuvent générer un nouvel amortissement si leur nature les rapproche d'une remise à neuf de composant.
L'amortissement est-il propre à la SASU ?
Cet avantage est important mais il n'est pas exclusif à la SASU. Une SCI ayant opté pour l'IS bénéficie exactement du même mécanisme. Au régime réel, il est également possible de bénéficier de l’amortissement en LMNP, sans structure sociétaire. L'amortissement ne justifie donc pas à lui seul le choix de la SASU.
Combien coûtent les dividendes depuis le 1ᵉʳ janvier 2026 ?
Depuis le 1ᵉʳ janvier 2026, les dividendes subissent le prélèvement forfaitaire unique (PFU) à 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. L'associé unique, s'il est une personne physique, le paie dès qu'il récupère les profits accumulés dans la société.
Le taux de 18,6 % intègre la hausse de la CSG (de 9,2 % à 10,6 %) prévue par la loi de financement de la Sécurité sociale pour 2026. L'ancien taux global de 30 % n'est plus applicable aux dividendes.
Ajoutons l'IS en amont et la double imposition devient tangible :
Cette pression fiscale à la sortie est la raison pour laquelle les alternatives se comparent avant de créer ce type de société en direct, en particulier l'interposition d'une holding. Une holding détenant la SASU fait remonter les dividendes à seulement 1,25 % grâce au régime mère-fille, un écart de frottement fiscal qui change tout le calcul.
Option pour l'impôt sur le revenu pendant 5 ans : pour qui ?
L’option est fermée à une SASU qui gère son propre patrimoine immobilier ; elle reste ouverte, sous conditions, au marchand de biens. Le texte exclut la gestion de son propre patrimoine, et le BOFiP cite en exemple les sociétés immobilières qui gèrent leurs immeubles nus : une SASU de location nue ne peut donc pas opter.
Pour la location meublée, le texte ne la nomme pas parmi les exclusions : c'est une activité commerciale pour l'impôt. Le point mérite une validation écrite par un avocat fiscaliste avant de bâtir un projet dessus. Et même quand l'option est ouverte, je la déconseille pour une SASU bénéficiaire.
Une SASU marchand de biens ou de promotion immobilière, en revanche, reste éligible : l'achat-revente est une activité commerciale au sens du Code de commerce, distincte de la gestion patrimoniale.
Pour ces profils, l'option IR peut se justifier en phase de démarrage si le dirigeant anticipe des déficits imputables sur son revenu global, sous réserve de respecter les conditions cumulatives (société créée depuis moins de cinq ans, CA < 10 M€, moins de 50 salariés, détention d’au moins 50 % par des personnes physiques, dont 34 % minimum par les dirigeants, accord unanime des associés).
SASU immobilière ou SCI : comment choisir ?
Le choix dépend de quatre critères : le nombre d'associés, l'activité prévue, l'horizon de transmission et la volonté d'ouvrir le capital. C’est l’une des questions qu’on me pose le plus souvent en rendez-vous ; le tableau ci-dessous reprend les différences de forme.
Critère
SASU immobilière
SCI
Nombre d’associés
Un associé unique
Deux associés au moins
Capital social
Libre, dès 1 €
Libre, dès 1 €
Responsabilité des associés
Limitée au montant des apports
Indéfinie, à proportion de la part de chacun dans le capital
Impôt
IS de plein droit ; option pour l’IR fermée pour la gestion de son propre patrimoine immobilier
IR par défaut, option pour l’IS ; IS si l’activité commerciale (meublé, achat-revente) dépasse la tolérance de 10 % des recettes
Une SCI qui pratique de la location meublée de manière significative perd le bénéfice du régime des plus-values des particuliers et bascule à l’IS.
Le seuil de 10 % de recettes commerciales est une tolérance de l’administration : une année de dépassement n’entraîne pas l’IS si la moyenne des recettes commerciales de l’année et des trois années précédentes reste sous 10 %. Ce point est trop rarement anticipé lors de la constitution.
La SASU dédiée à l'immobilier reste pertinente dans un cas précis : associé unique + activité commerciale (achat-revente) ou associé unique + location meublée en volume professionnel. Dès qu'un co-associé est disponible (conjoint, enfant majeur, co-investisseur), la SCI retrouve l'avantage. Et dès qu'une holding préexiste, le montage holding et SCI à l'IS capte les avantages des deux solutions avec plus de souplesse.
SASU, SCI ou détention en direct : laquelle pour votre projet ?
Le choix dépend du nombre d’associés, de l’activité prévue et de la sortie que vous visez. Nous posons ces critères sur vos chiffres. Prendre rendez-vous (30 min)
Dans quels cas une SASU immobilière est-elle utile ?
Dans quatre cas précis : marchand de biens, location meublée en volume professionnel, associé unique isolé, activité mixte sans holding. Pour un parc locatif classique, la vraie question est ailleurs : LMNP en direct ou société à l’IS.
LMNP en direct ou société à l’IS : comment trancher ?
Je tranche par trois questions : d’où vient l’argent, revendrez-vous, avez-vous besoin des loyers. Pour un dirigeant qui veut détenir 2 à 5 biens locatifs, la SASU est rarement le bon choix. La détention en nom propre via le régime LMNP au réel permet aussi d'amortir, mais l'amortissement d'un particulier ne peut pas créer de déficit : il est limité au loyer diminué des autres charges.
La fiscalité des plus-values reste celle des particuliers : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avec des abattements pour durée de détention jusqu’à exonération à 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux. La hausse de la CSG de 2026 ne touche pas les plus-values immobilières.
À noter : depuis l'article 84 de la loi de finances pour 2025, les amortissements pratiqués pendant la période de location sont réintégrés dans le calcul de la plus-value de cession (cessions à compter du 15 février 2025, hors résidences de services pour étudiants ou seniors et EHPAD), ce qui réduit l'avantage fiscal final.
de votre épargne personnelle, et vous voulez percevoir les loyers
d’une holding : le sortir pour acheter en nom propre coûte d’abord 31,4 % de PFU
Revendrez-vous, et quand ?
la plus-value des particuliers garde ses abattements
plus-value sur la valeur nette comptable, sans abattement : après 20 ans d’amortissement, l’IS porte sur une large part du prix
Avez-vous besoin des loyers ?
ils arrivent sur votre compte, peu imposés tant que l’amortissement court
ils restent dans la société : utile pour réinvestir, pénalisant pour un complément de revenu
Ma règle pratique : un premier bien, financé à titre personnel, pour des revenus ou une transmission en nom propre, c’est le LMNP en direct. Un dirigeant qui a déjà sa trésorerie dans une holding et veut accumuler plusieurs biens, c’est la société à l’IS : une SCI, qui passe à l’IS dès que le meublé dépasse la tolérance, ou une SAS pour une gouvernance plus souple.
Pour un investissement locatif de taille moyenne, la SASU seule ajoute de la complexité sans contrepartie claire. Elle peut se justifier si l'objet social doit combiner :
location et activité commerciale (travaux, services, conciergerie),
ou si l'associé unique veut pouvoir ouvrir le capital à un investisseur externe dans les cinq ans, ce qu'une SCI rend moins attractif, puisque ses associés répondent indéfiniment des dettes sociales.
Location meublée en volume professionnel : rester en direct ou passer en société ?
Ma règle tient en un couloir de recettes, de 23 000 à 90 000 € : en direct dans ce couloir, en société au-delà. Le statut de loueur en meublé professionnel (LMP) s’applique à une personne physique quand deux conditions sont réunies : plus de 23 000 € de recettes pour le foyer, et des recettes supérieures aux autres revenus d’activité du foyer, salaires et pensions compris.
Les dividendes et les revenus fonciers ne comptent pas dans ce second plafond : un dirigeant payé surtout en dividendes devient loueur professionnel plus vite qu’un salarié. Avec 40 000 € de loyers meublés et 35 000 € de salaire, il l’est sans l’avoir choisi.
Le statut a un coût :
l’affiliation à la Sécurité sociale des indépendants, avec des cotisations sur le bénéfice ;
une plus-value professionnelle à la revente ;
une gestion plus lourde.
Il a aussi des atouts :
un déficit s’impute sur le revenu global : la loi ne limite que celui du loueur non professionnel ;
les biens peuvent sortir de l’IFI sous conditions ;
la plus-value est exonérée en totalité après cinq ans d’activité si les recettes ne dépassent pas 90 000 €, en partie jusqu’à 126 000 €.
Dans le détail : je reste en direct entre 23 000 et 90 000 € de recettes, quand le client a passé ou passera cinq ans d’activité et que l’amortissement garde le bénéfice bas. Je passe en société quand les recettes dépassent ce couloir, quand le bénéfice monte parce que les amortissements s’épuisent, ou quand le projet compte plusieurs biens avec une trésorerie déjà logée en holding. Le schéma ci-dessous résume ce couloir.
En société à l’IS, une SASU loge l'activité, amortit les biens, le mobilier et les travaux d'aménagement, et permet d’optimiser la rémunération du dirigeant via un arbitrage salaire/dividendes avec la couverture du régime général de la Sécurité sociale (maladie, retraite, famille, accidents du travail). En revanche, pas d'assurance chômage : le président de SASU ne cotise pas à l'Unédic au titre de son mandat.
Une troisième voie existe : la SARL de famille, qui peut opter pour l’impôt sur le revenu si elle est formée entre parents en ligne directe, frères et sœurs, conjoints ou partenaires de Pacs. Pour une famille qui approche le haut du couloir, elle se compare avant de parler d’IS.
Pourquoi la SASU convient-elle au marchand de biens ?
Parce que l’activité de marchand de biens est commerciale, donc interdite à la SCI : acheter, rénover et revendre relève du Code de commerce, qu’une société civile ne peut pas exercer. C'est le cas d'usage pour lequel ce statut n'a pas de véritable équivalent ; la SARL de famille convient aussi, mais seulement entre membres d’une même famille.
Pour un entrepreneur solo qui veut développer cette activité sérieusement et pouvoir ouvrir le capital à terme, la SASU est le bon outil.
L'avis de Malek
Pour un projet de marchand de biens, je regarde d’abord si le client mélange des biens locatifs et des opérations de marchand de biens dans une SCI déjà existante, ou dans sa holding. Généralement, il vaut mieux créer une SAS de marchand de biens distincte.
Malek Ziane, fondateur et gérant de Noun Partners
Ceci ne constitue pas une consultation juridique et nous vous invitons à vous rapprocher de votre avocat / notaire.
Quels sont les inconvénients de la SASU immobilière ?
Trois, qui pèsent surtout sur un parc locatif : les cotisations du président, la comptabilité, la double imposition.
Pourquoi les cotisations du président sont-elles élevées ?
Le dirigeant de la société dispose d’un statut d'assimilé salarié certes protecteur, mais aussi très coûteux. Ce régime entraîne en effet des cotisations sociales élevées pour le dirigeant. Une stratégie bien pensée pour optimiser sa rémunération de président de SASU est donc à mettre en place.
Dans une SASU qui ne fait que louer, je regarde d’abord si le président a déjà des salaires dans d’autres sociétés, et s’il facture via une holding. Un président payé à 100 % en dividendes sur cette activité s’expose, selon moi, à une contestation de l’Urssaf : c’est un point que je vérifie dossier par dossier.
Quelles obligations comptables ?
La comptabilité de la SASU est régie par des obligations strictes. Le dirigeant de la société doit tenir une comptabilité complète, établir des comptes annuels et déposer les comptes sociaux au greffe du tribunal de commerce.
Ces obligations peuvent entraîner des frais supplémentaires pour la tenue de la comptabilité et l'intervention éventuelle d'un expert-comptable, et sont plus contraignantes que celles d’une SCI. Le détail est dans notre guide sur la comptabilité d’une SASU.
Pourquoi parle-t-on de double imposition ?
Parce que le même bénéfice est taxé deux fois : à l’IS dans la société, puis au PFU de 31,4 % quand il sort en dividendes. Les bénéfices sont imposés au taux de 15 % jusqu’à 42 500 € (si certains critères d’éligibilité sont respectés), puis au taux de 25 % au-delà. Pour une SASU de location nue, l’option pour l’IR pendant cinq exercices n’est pas ouverte.
La SCI est quant à elle soumise par défaut à l’IR, ce qui peut donc être fiscalement plus intéressant pour les faibles bénéfices.
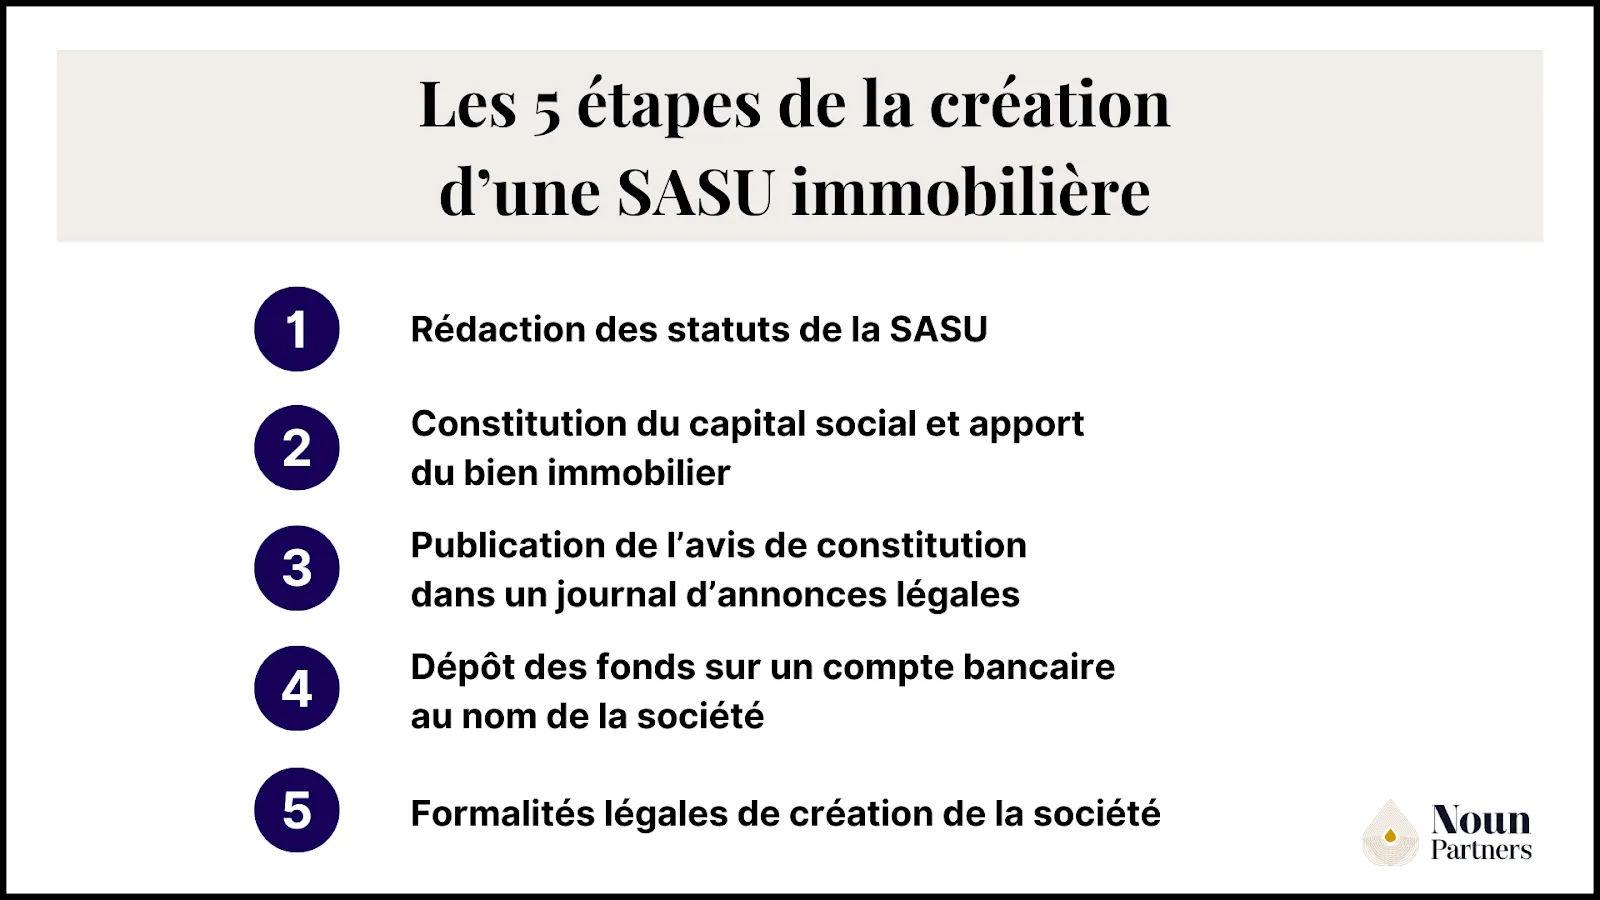
Comment créer une SASU immobilière en 5 étapes ?
La création suit le parcours standard d’une SASU, avec quelques points d’attention propres à l’immobilier.
Les 5 étapes de la création d'une SASU immobilière
Les statuts. Ils mentionnent un objet social dédié à l’immobilier. Trop restrictif (« acquisition et location d’un bien situé à… »), il oblige à modifier les statuts à chaque extension ; trop large, il peut ouvrir des activités soumises à TVA, comme la location meublée parahôtelière. Verrouillez aussi la libération du capital, la transmission des actions et la clause d’agrément.
Le capital. Au moins 50 % du capital en numéraire est libéré à la constitution, le solde dans les cinq ans ; un apport en nature est libéré en entier. Mais le taux réduit d’IS à 15 % suppose un capital intégralement libéré à la clôture ; sinon, tout le bénéfice passe à 25 %. Mieux vaut libérer 100 % d’un capital modeste que 50 % d’un capital ambitieux. Un commissaire aux apports n’est pas obligatoire si aucun bien apporté ne dépasse 30 000 € et si les apports en nature ne dépassent pas la moitié du capital ; dès qu’une condition manque, il l’est.
L’annonce légale, dans un journal d’annonces légales du département du siège ; son attestation de parution rejoint le dossier d’immatriculation. Le tarif est forfaitaire : 142 € HT pour une SASU en métropole en 2026, avec une majoration en outre-mer.
Le dépôt du capital, sur un compte au nom de la société en formation. Si un prêt finance l’achat, la banque demandera un capital crédible et un contrat de prêt cohérent avec les statuts.
L’immatriculation, sur le guichet unique des formalités des entreprises. Comptez en moyenne 3 à 7 jours ouvrés pour le Kbis d’un dossier sans anomalie.
Quelles erreurs éviter avant de créer une SASU immobilière ?
Je vois revenir cinq erreurs, qui relèvent de la modélisation plus que du droit :
Ne pas simuler les frais. Sur un bien de 300 000 €, l’amortissement fait économiser environ 1 200 € d’IS par an au taux de 15 % ; les honoraires comptables, les frais bancaires et les comptes annuels peuvent l’absorber. Modélisez les flux nets sur 10 ans.
Ne pas comparer avec le LMNP en direct. Sous les seuils du loueur professionnel, le LMNP au réel amortit aussi, sans IS ni double imposition.
Promettre l’option pour l’impôt sur le revenu à une SASU de location : elle est fermée à la location nue, incertaine pour le meublé. Faites valider l’éligibilité par un avocat fiscaliste.
Oublier le seuil du loueur professionnel. Il se constate chaque année : suivez vos recettes meublées et vos autres revenus d’activité.
Créer avec un capital symbolique. Une banque suit rarement un prêt immobilier sur une société à 1 € de capital : fixez-le avec la banque consultée en amont, et libérez-le en entier, puisque le taux réduit d’IS l’exige.
Vous avez déjà une SASU immobilière : la garder ou en changer ?
Je décide après trois vérifications, parce qu’un changement de régime fiscal peut coûter cher. La plupart des guides expliquent comment créer une SASU immobilière, pas quoi faire d’une SASU qui existe déjà, avec un bien dedans. Quand un client arrive dans cette situation, je regarde d’abord :
Ce que fait la société : marchand de biens ou investissement locatif, l’option pour la TVA si elle a été faite, le taux de l’emprunt (prêt professionnel ou immobilier) et la raison pour laquelle la SASU a été choisie.
Qui la détient : à 100 % par une holding, ou directement par le dirigeant.
Les projets à venir : de nouvelles opérations de marchand de biens, ou de l’investissement locatif.
Changer de forme reste possible : une transformation régulière ne crée pas de personne morale nouvelle. Mais passer de l’IS à l’impôt sur le revenu est un changement de régime fiscal, que le fisc traite comme une cessation d’entreprise : la plus-value latente sur le bien devient imposable. Ce coût se chiffre avant de décider.
Faites vérifier ce que fait la société, qui la détient et ce que vos projets demandent avant de changer quoi que ce soit. Prendre rendez-vous (30 min)
Cas client : pourquoi la SASU immobilière n’était-elle pas adaptée pour Pierre ?
Parce que Pierre était déjà en société : une holding avec une SCI à l’IS en dessous captait les mêmes avantages, avec moins de frottement fiscal. Beaucoup de dirigeants déjà en société se demandent s'il faut créer une SASU immobilière à côté ; son dossier montre pourquoi cette architecture est souvent meilleure.
Le profil de Pierre
Pierre exerce son activité de conseil via une SASU opérationnelle. Marié, trois enfants. Sur son exercice 2022, il a dégagé une marge de 270 000 € sur un chiffre d'affaires de 310 000 €.
Sa rémunération initiale combinait un salaire de 50 000 € (27 000 € nets) et 220 000 € de dividendes (115 500 € nets). Soit 140 500 € nets pour 270 000 € de coût entreprise, un taux de conservation de 52 %, typique d'un solopreneur en SASU sans structuration patrimoniale.
Quels signaux ont déclenché le schéma holding-SCI ?
J'ai recommandé un schéma holding-SCI plutôt qu'un investissement immobilier en direct (ou via une SASU dédiée séparée) parce que trois conditions étaient réunies :
Rémunération globale (salaire et dividendes) supérieure à 150 000 €. En dessous, les frais de structure d'une holding excèdent souvent le gain fiscal. Au-delà, le différentiel IS / PFU devient significatif.
Des raisons autres que purement fiscales : développement patrimonial et objectifs familiaux.
Pas de besoin immédiat du cash : Pierre pouvait laisser de la trésorerie travailler dans la holding plutôt que la sortir tout de suite en dividendes personnels.
Sans ces trois conditions réunies, créer une holding revient à supporter ses frais de structure sans capter ses bénéfices fiscaux.
Quel schéma, pour quels résultats ?
J'ai structuré un schéma à deux étages : une holding à l'IS au-dessus, qui capte les dividendes de la SASU opérationnelle au frottement mère-fille de 1,25 % et une SCI à l'IS en dessous, détenue par la holding, pour porter les investissements immobiliers. Le frottement de 1,25 % suppose que la holding détienne au moins 5 % du capital de la société et garde ses titres deux ans. Le schéma ci-dessous montre ces flux.
La structuration a suivi trois étapes : création du schéma holding-SCI, calcul du meilleur ratio salaire / dividendes, puis définition de la stratégie de réinvestissement via la holding (immobilier via la SCI + placements de trésorerie).
Le résultat chiffré : +41 256 € de gains annuels. Pierre conserve le même montant net dans sa poche qu'avant, mais préserve désormais +25 000 € par an de trésorerie dans la holding, plus +16 256 € de rendements estimés en hypothèse pessimiste sur les investissements. Le dossier complet figure dans l'étude de cas publiée par le cabinet.
Avertissement sur les rendements : les 16 256 € sont l’estimation de l’étude de cas publiée, faite sur sa propre hypothèse de rendement ; ce n’est pas un résultat garanti, et un placement peut perdre de la valeur. Pour toute nouvelle projection de rendement, nous retenons une base prudente de 3 % par an.
Pourquoi ce schéma capte ce que la SASU immobilière directe aurait offert ?
Si Pierre avait créé une SASU immobilière séparée à côté de sa SASU opérationnelle, trois limites auraient bridé l'optimisation :
1. Pas de remontée mère-fille entre deux SASU sœurs. Sans holding au-dessus, deux SASU détenues directement par le même dirigeant ne peuvent se transférer de la trésorerie qu'en passant par la rémunération personnelle, avec la fiscalité complète qui va avec. La holding capte les dividendes de la SASU opérationnelle à 1,25 % et permet de financer la SCI sans friction.
2. Double étage de double imposition. Chaque société à l'IS introduit un étage IS + PFU 31,4 % à la sortie. Une SASU immobilière séparée ajoute un deuxième étage de friction sans contrepartie, alors que la holding consolide les flux et permet de capitaliser à moindre coût.
3. La SCI à l'IS sous holding capte les avantages techniques. L'amortissement du bien, l'IS à taux réduit, le report d'imposition tant que les bénéfices ne sont pas distribués : tout cela est disponible dans une SCI à l'IS, sans l'objet commercial qui rend la SASU peu adaptée à un parc locatif classique. La même logique de holding personnelle s’applique quand la trésorerie vient d’une société d’exploitation.
À quels profils la SASU immobilière directe garde-t-elle du sens ?
La SASU immobilière en direct garde du sens pour quatre profils :
Marchand de biens : l'objet commercial est obligatoire, la SCI est exclue par nature.
Associé unique isolé : pas de conjoint ou d'enfant majeur disponible pour constituer une SCI à deux.
Location meublée en volume professionnel : au-delà du couloir de 23 000 à 90 000 € de recettes, ou avec plusieurs biens et une trésorerie en holding, la société à l’IS prend le relais du direct.
Entrepreneur sans holding préexistante qui démarre une activité mixte (location + services) sans structure existante à exploiter.
Pour les autres profils, l'alternative SCI à l'IS sous holding ou la détention en nom propre via LMNP est plus efficiente.
Faut-il créer une SASU immobilière ?
Rarement pour louer : c'est l'un des statuts les moins adaptés à la majorité des projets locatifs, même s’il attire beaucoup de dirigeants. La SASU reste pertinente pour les quatre profils ci-dessus.
Pour tous les autres, la combinaison holding + SCI à l'IS, la SCI à l'IS seule ou la détention en nom propre via le régime LMNP, sont presque toujours des solutions plus efficientes, qu'il s'agisse de fiscalité, de souplesse juridique ou de coûts opérationnels.
Le piège, c’est la décision prise par défaut :
sans simuler les frais structurels ;
sans comparer les alternatives ;
sans vérifier la cohérence avec le financement et l’horizon patrimonial.
Un montage mal calibré dès le départ coûte cher sur 10 à 20 ans : les choix structurants se font à la rédaction des statuts, pas après.
Si vous envisagez une SASU immobilière, avant de la créer, modélisez votre situation (patrimoine actuel, structure existante, horizon, régime matrimonial) et comparez la SASU à au moins deux alternatives chiffrées, notamment le montage holding et SCI.
Ma rémunération se structure autour d'honoraires sur une phase d'audit. Honoraires fixés à l’avance, après un premier diagnostic offert. Si les gains possibles ne justifient pas nos honoraires, nous vous le disons avant toute mission.
Si vous souhaitez modéliser l'impact d'une SASU immobilière ou d'un montage alternatif sur votre situation, je vous propose une consultation offerte pour identifier le statut adapté à votre profil : Prendre rendez-vous (30 min).
Questions fréquentes sur la SASU immobilière
Est-ce qu'une SASU peut acheter un bien immobilier ?
Oui, si son objet social le prévoit : achat pour louer, ou achat pour revendre. Elle paie alors l’IS et amortit le bien. Pour louer seulement, comparez-la d’abord avec le LMNP en direct et la SCI à l’IS : la sortie des dividendes à 31,4 % pèse lourd.
Peut-on créer une SASU immobilière pour de la location meublée non professionnelle (LMNP) ?
Non : le LMNP est un régime de personne physique. Une SASU qui loue en meublé reste à l’IS, sans la plus-value des particuliers. Si l’argent vient de votre épargne et que vous voulez percevoir les loyers, le LMNP en direct reste la voie la plus simple.
Quel est le statut le plus avantageux pour investir dans l'immobilier ?
Aucun ne gagne partout. Trois questions tranchent : d’où vient l’argent (épargne personnelle ou trésorerie d’une holding), revendrez-vous un jour, et avez-vous besoin des loyers ? Les réponses orientent vers le LMNP en direct, la SCI à l’IS ou le montage holding et SCI.
Peut-on habiter un bien détenu par une SASU immobilière ?
Techniquement oui. Occupé gratuitement, le logement crée un avantage en nature imposable pour le dirigeant ; pour l’éviter, la société lui facture un loyer au prix du marché. Une société d’au moins 5 millions d’euros d’actifs, dont les revenus sont surtout passifs, peut aussi devoir une taxe de 20 % sur ce logement.
Peut-on transformer une SASU immobilière en SCI ?
Oui, à condition d’avoir au moins deux associés : une transformation régulière ne crée pas de société nouvelle. Mais quitter l’IS est un changement de régime fiscal traité comme une cessation d’entreprise : la plus-value latente sur le bien devient imposable. Ce coût se chiffre avant de décider.
Avertissement
Cet article présente les règles fiscales et juridiques applicables à la SASU immobilière à titre informatif, à jour au 5 octobre 2026 (taux d'IS, PFU, plafond du taux réduit et textes cités en vigueur à cette date).
Je ne suis ni avocat ni notaire : la création d'une SASU et la structuration d'un projet patrimonial engagent des conséquences fiscales et civiles de long terme qui nécessitent une analyse personnalisée.
Les arbitrages évoqués dans cet article (SASU ou SCI, holding ou détention directe, LMNP ou société) dépendent de votre situation patrimoniale, de votre régime matrimonial, de votre horizon d'investissement et de votre patrimoine existant. Prenez conseil auprès d'un professionnel avant toute décision structurante.
Sources et références
Textes légaux
Article 219 du Code général des impôts : taux de l'IS (15 % / 25 %, conditions d'éligibilité au taux réduit), version en vigueur depuis le 21 février 2026
Article 206 du Code général des impôts : champ d'application de l'impôt sur les sociétés ; le 2 rend les sociétés civiles passibles de l'IS dès qu'elles se livrent à des opérations visées aux art. 34 et 35 (activités commerciales, dont la location meublée)
Article 239 bis AB du Code général des impôts : option pour l'IR pendant 5 exercices ouverte aux SAS/SASU sous conditions cumulatives, hors gestion de son propre patrimoine mobilier ou immobilier
Article 261 D du Code général des impôts : exonération de TVA des locations de logements meublés à usage d'habitation (4°) ; dérogation pour les prestations parahôtelières (b) fournissant 3 des 4 prestations annexes (petit déjeuner, nettoyage régulier, fourniture de linge, réception de clientèle)
Article 155 du Code général des impôts, IV : conditions du loueur en meublé professionnel (LMP), recettes annuelles supérieures à 23 000 € et supérieures aux autres revenus d'activité du foyer fiscal
Article L110-1 du Code de commerce : définition de l'acte de commerce (achat-revente d'immeubles aux fins de revente qualifie l'activité de marchand de biens)
Article L223-9 du Code de commerce : dispense de commissaire aux apports conditions cumulatives (apport unitaire ≤ 30 000 € et apports en nature ≤ 50 % du capital social)
Article L225-3 du Code de commerce : libération minimum de 50 % à la souscription pour les actions de numéraire en SAS/SASU, solde sur 5 ans
Loi n° 2025-127 du 14 février 2025 LF 2025 : article 84 réintégration des amortissements LMNP dans le calcul de la plus-value de cession (cessions à compter du 15 février 2025, hors résidences gérées étudiantes/seniors/EHPAD)
BOFiP IS : Taux réduit applicable au bénéfice des petites et moyennes entreprises. Modalités d'application (BOI-IS-LIQ-20-20). Plafond du taux réduit à 42 500 € et conditions d'application
BOFiP BIC : Régime spécial des SASU et SARL exerçant une activité industrielle, commerciale, artisanale ou agricole option pour l'IR (BOI-BIC-CHAMP-70-20-40-10, § 120 et 130). Exclusion de la gestion de son propre patrimoine, dont les immeubles nus
Oops! Something went wrong while submitting the form.
Malek Ziane
Conseiller financier
Expert-comptable de formation
Expert-comptable de formation, avec 15 ans d'expérience accumulée auprès de dirigeants de TPE, PME, ETI et de professions libérales, j'accompagne mes clients dans l'optimisation de leurs revenus, de leur retraite et de leur patrimoine. Depuis la création du cabinet en 2020, Malek Ziane a accompagné plus de 300 clients, notamment dans la conception et la mise en œuvre de stratégies patrimoniales et financières sur mesure.
Ils parlent de Noun Partners
Préparez vos donations en toute sérénité
Assurez l’avenir de vos proches grâce à des stratégies adaptées.
Investir en nue-propriété, en direct ou en SCPI : ce que rapporte la décote, fiscalité, IFI, inconvénients et profils adaptés, avec un exemple chiffré.
Découvrez 5 stratégies fiscales déjà appliquées avec succès.
Dans ces cas concrets, vous verrez : - Plus de 10 optimisations concrètes et actionnables - Comment structurer votre activité pour payer moins - Les stratégies fiscales qui génèrent le plus d’économies
Recevez le guide en 1 clic :
🔒 Vos données restent 100% confidentielles.
Thank you! Your submission has been received!
Oops! Something went wrong while submitting the form.
Comme +300 clients, recevez la bibliothèque de cas clients.