Votre société accumule de la trésorerie, mais combien pouvez-vous réellement mobiliser à titre personnel sans rogner sur votre retraite ? Pour les dirigeants et professionnels libéraux, notamment quand le patrimoine approche 1 à 1,5 M€, c’est la première question que je pose dans un bilan patrimonial.
Un bilan patrimonial, c'est une photographie chiffrée qui réunit le pro et le perso. Elle ne sert à rien si elle reste descriptive. Son seul objectif est de déboucher sur deux ou trois décisions priorisées.
Que contient vraiment un bilan patrimonial ?
Un bilan patrimonial part du patrimoine brut. C'est la valeur de tout ce que vous détenez. On soustrait ensuite les dettes pour obtenir le patrimoine net.
Actif et passif, poche par poche
Chaque poche a sa logique propre. Chaque passif doit être isolé.
| Poche | Actif à recenser | Passif à isoler |
| Immobilier | résidence principale, locatif, SCPI, parts de SCI | crédits en cours, caution, dette locative |
| Financier | comptes, PEA, assurance-vie, PER, compte-titres, liquidités | avances sur contrat, emprunt lombard |
| Professionnel | titres de société, compte courant créditeur, trésorerie | dette professionnelle, garanties personnelles |
Le poste professionnel est souvent mal valorisé. Sa valeur de sortie dépend du repreneur et du calendrier. Elle dépend aussi de la fiscalité de cession.
Revenus, charges et capacité réelle d'épargne
Le bilan liste les revenus par nature, comme la rémunération, les dividendes, le foncier et les revenus mobiliers, puis pose les charges du foyer en face.
La différence donne la capacité d'épargne réelle, et non un solde théorique calculé sur le revenu brut, car ce disponible finance les projets.
Je mets de côté la réserve de sécurité et les dépenses proches avant de calculer le capital vraiment investissable, et je ne l'immobilise jamais dans un PER ou un actif difficile à vendre.
Fiscalité, protection sociale, retraite, transmission
Le bilan croise l'impôt sur le revenu, l'IFI et les prélèvements sociaux. Le prélèvement forfaitaire unique de 31,4 % sur les dividendes ne crée aucun droit retraite. Une rémunération cotise. Des dividendes ne cotisent pas.
Le bilan compare les droits acquis au revenu visé à la retraite. Chaque euro en dividendes ne construit ni retraite ni prévoyance. Cet arbitrage doit être chiffré.
Le régime matrimonial conditionne la transmission. Il fixe ce que reçoit le conjoint. Il fixe aussi ce qui peut aller aux enfants.
Ce que vous obtenez concrètement
- le patrimoine net réel, poche par poche ;
- la répartition immobilier, financier, pro, et la concentration ;
- la pression fiscale globale du foyer ;
- la projection retraite et l'écart à combler ;
- une estimation des droits de succession.
Pourquoi le bilan d'un dirigeant n'est pas celui d'un salarié
Un salarié a un bulletin de paie et un patrimoine personnel. Un dirigeant fixe sa rémunération et accumule en société. Son pro et son perso sont imbriqués.
L'expert-comptable et la banque restent chacun dans leur périmètre, sans relier la société au patrimoine personnel du dirigeant. Personne ne compare alors le résultat net des différentes voies de rémunération et de sortie.
Le mix salaire et dividendes
Je ne recommande jamais le 100 % salaire ni le 100 % dividendes, car le tout dividendes laisse sans droits sociaux tandis que le tout salaire paie des charges plein pot.
Je calcule donc un mix. L'indicateur est simple. C'est le net perçu après impôt rapporté au coût société.
Trésorerie et holding
Une société qui accumule sans projet paie l'IS. Puis le dirigeant paie encore en sortant l'argent. La holding permet de réinvestir en différant cette seconde couche.
Je n'étudie la holding que dans certains cas. Il faut pouvoir laisser et réinvestir une part significative de trésorerie. Ou préparer un projet, une cession, organiser plusieurs sociétés.
Ce choix se compare à un ordre de grandeur de 2 à 3 k€ par an de coûts administratifs. Il se compare aussi à l'impôt à la sortie, IS puis flat tax. Et la trésorerie dormante en holding n'est pas de l'argent personnel disponible.
Créer une holding quelques semaines avant une vente déjà négociée est qualifiée de manœuvre artificielle : le report tombe et la plus-value devient imposable avec intérêts de retard. Légal sur le papier ne veut pas dire défendable au contrôle.
TNS ou assimilé salarié
Sur le papier, l'EURL affiche presque toujours moins de charges à revenu équivalent pour un dirigeant.
Mais je ne fais jamais basculer sans projet précis qui donne un emploi à l'économie réalisée. Changer de statut n'a de sens que si l'économie de cotisations sert un projet patrimonial identifié.
L'ordre est toujours le même : clarifier les objectifs, construire les scénarios, puis choisir le statut.
SEL, rémunération technique et mandat social
Pour un médecin ou un avocat, le sujet est triple. Il faut distinguer trois flux :
- Technique : la rémunération de l'activité, en BNC depuis 2024 ;
- Mandat : gérance ou présidence de la SEL ;
- Dividendes : la part distribuée de la SEL.
Confondre ces lignes fausse tout. En BNC pur, tout ce qui rentre est taxé. La SEL agit comme un pare-feu. Seule la part du train de vie passe en IR personnel.
Épargne salariale et prévoyance
J'ajoute presque toujours deux vecteurs au mix. L'épargne salariale du dirigeant, avec PER abondé par la société. Et une prévoyance calibrée.
Côté prévoyance, je trouve souvent l'absence ou le surdimensionnement chargé en frais. Je fais renégocier à garanties égales. Les cotisations sont déductibles pour la société.
Le bilan patrimonial d'un dirigeant, c'est ce calcul refait chaque année. C'est le net dans la poche rapporté au coût société.
Comment se déroule un bilan patrimonial ?
Un bilan suit la même séquence. Recenser, chiffrer, fixer les objectifs, simuler, arbitrer.
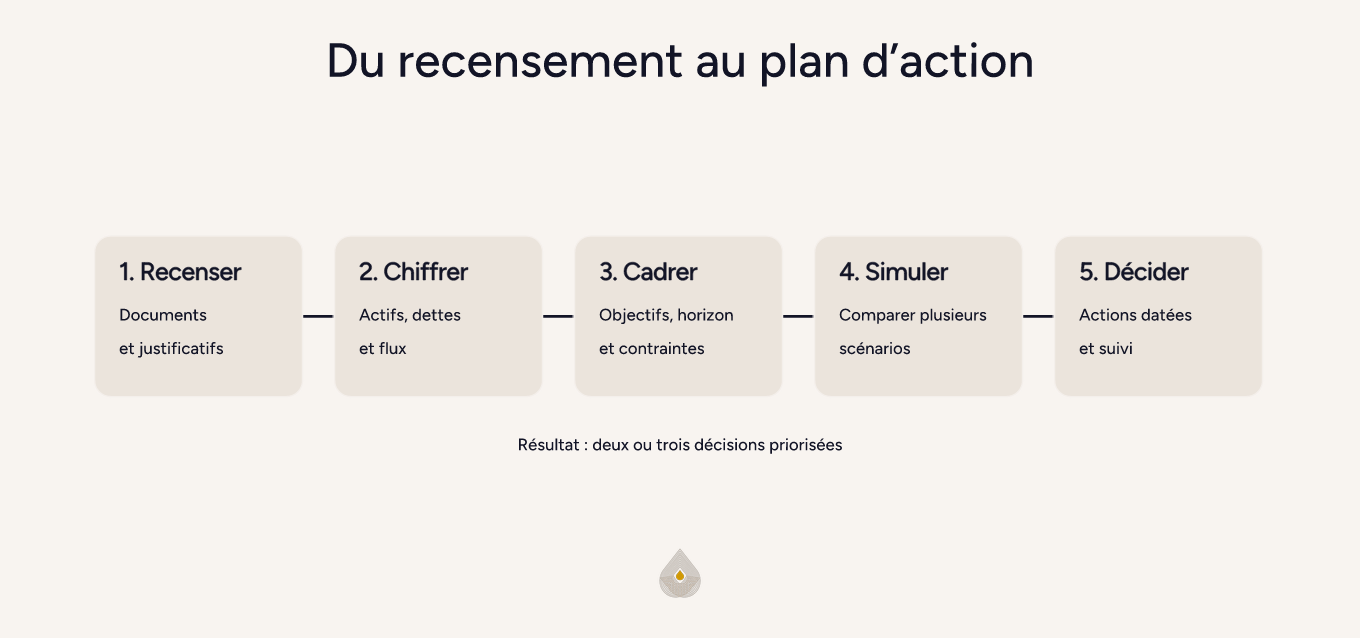
1. Recueil et recensement
Je pars des documents, pas des intentions. Ce qui n'est pas écrit finit approximatif. Et l'approximation coûte cher.
Documents à réunir avant le premier rendez-vous :
- avis d'imposition des deux ou trois dernières années
- relevés assurance-vie, PER, PEA, compte-titres
- tableaux d'amortissement des crédits
- titres de propriété des biens
- statuts et derniers bilans des sociétés
- relevé retraite info-retraite
- contrat de mariage ou convention de PACS
- contrats de prévoyance et mutuelle
2. Analyse chiffrée
Je construis le patrimoine net réel. Actifs moins dettes, ligne par ligne. Ce chiffre surprend souvent.
Il intègre la trésorerie conservée en société. Il intègre la dette réelle après assurance. Il intègre la valeur des titres non cotés.
Je regarde ensuite la qualité de chaque poche. Liquidité, concentration, frais, risque réel. C'est ce diagnostic qui oriente les choix.
3. Objectifs, horizon et contraintes
Un bilan sans objectif daté ne débouche sur rien. Je fais préciser date, montant, baisse acceptée. Chaque euro ne peut pas servir deux fois.
Cette étape révèle les contraintes réelles. Dépendance à l'entreprise, famille, protection du conjoint. Ces contraintes valideront ou non un scénario.
4. Scénarios et optimisations
Je construis plusieurs scénarios chiffrés, jamais un seul. Pour chaque option, je pose cinq points :
- Gain : le net visé après fiscalité ;
- Coût : charges, frais, impôt de sortie ;
- Calendrier : horizon et liquidité ;
- Retraite : effet sur droits et prévoyance ;
- Transmission : effet sur conjoint et enfants.
L'objectif n'est pas de payer moins vite. C'est de laisser le plus de net disponible dans la durée. Une seule réserve compte ici. Un scénario intenable psychologiquement en cas de baisse n'est pas un bon scénario.
5. Rapport écrit, priorisation et suivi
Le bilan se termine par un rapport écrit. Il contient le net détaillé et les simulations. Il contient un plan d'action daté.
Je classe chaque action en trois niveaux :
- Urgent : erreur à corriger, protection manquante
- Important : décision structurante sans échéance immédiate
- Opportuniste : action à saisir si la fenêtre s'ouvre
Le suivi contrôle la mise en œuvre réelle. Un bilan peut durer plusieurs semaines. Il peut se faire à distance selon les documents.
Combien coûte un bilan patrimonial ?
La vraie question compare le coût d'un bilan gratuit adossé à des commissions et celui d'un bilan facturé en honoraires.
| Bilan gratuit adossé à des commissions | Bilan facturé en honoraires |
| Modèle économique | Rémunéré par rétrocommissions sur produits placés | Facturé en honoraires sur une phase d'audit |
| Biais | Préconisations vers contrats maison ou partenaires | Préconisations comparées sur tout le marché |
| Livrable | Simulation commerciale vers un contrat | Analyse structure, fiscalité, social, transmission |
Le bilan gratuit est une porte d'entrée commerciale. La banque doit rentabiliser le temps passé. Elle le fait par la vente d'un contrat.
Mes honoraires paient l'analyse et la préconisation, je peux donc recommander de ne rien changer quand le dossier est déjà bien réglé.
Le coût d'un bilan facturé en honoraires dépend de la complexité, car un dirigeant sans société se traite plus vite qu'une holding avec filiales et immobilier.
Un bilan des grandes masses ne sert à rien. S'il ne vérifie pas la rémunération et les frais réels, il illustre seulement. S'il oublie la clause bénéficiaire ou le calendrier d'apport-cession, il manque l'essentiel.
Ce qu'un bilan fait gagner : exemple et cas client
Un bilan ne vaut rien sans chiffres. Deux dossiers le montrent, avec une erreur d'arbitrage fiscal et un empilement de frais invisible.
La fiscalité sur dividendes non préparée
Prenons un dirigeant de 52 ans, président de SAS, marié. Il perçoit 1 M€ de dividendes en 2026. Il applique le PFU à 31,4 %, soit 12,8 % d'IR et 18,6 % sociaux.
Le PFU n'est qu'une couche à ce niveau. Au-delà de 500 000 € pour un couple, 250 000 € pour une personne seule, la CEHR s'ajoute. La CDHR ajoute un plancher minimum. Ici, elle représente 38 400 €.
Le taux effectif total monte à 38,6 %. Contre 31,4 % annoncés. L'écart représente environ 72 000 € sur 1 M€.
Ces dividendes ne créent ni retraite ni prévoyance. Une rémunération structurée aurait construit des droits. Un bilan limité au PFU passe à côté du vrai taux.
Mon avis dans ce cas : avant de distribuer à ce niveau, je simule CEHR et CDHR. Je compare avec un mix rémunération et dividendes. Payer plus en amont peut coûter moins au global.
L'empilement de frais sur un capital de 14 M€
Après une cession, un entrepreneur devait placer 14 M€. La banque proposait 0,60 % de contrat, 0,70 % de mandat, 0,90 % de fonds dédiés et 1 % de supports maison. Total : 3,2 % par an, soit 448 000 € chaque année.
Aucun frais n'est scandaleux isolément. C'est l'empilement qui détruit la performance. Personne ne montre l'addition sans audit complet.
Après restructuration, les frais tombent à 0,48 %. Soit 67 200 € par an. L'écart est de 381 000 € d'économie annuelle, sans changer le risque.
Ma règle : ne jamais accepter un taux sans décomposer les couches. Sur un capital important, cette décomposition pèse chaque année. Elle pèse plus que beaucoup d'optimisations fiscales.
Erreurs fréquentes
1. Arriver avec des informations incomplètes. Un avis mal lu ou un contrat oublié fausse tout. Je reconstitue la situation sur justificatifs. Puis je simule.
2. Ne regarder que la fiscalité. Optimiser l'IR sans prévoyance expose le foyer. Je relie chaque choix fiscal à la retraite et à la prévoyance. Je relie aussi au régime matrimonial.
3. Confondre conseil et vente. Un bilan qui finit toujours en contrat n'est pas un bilan. Mes honoraires ne dépendent d'aucun placement.
4. Ne jamais mettre à jour son bilan. Mariage, naissance, société, cession changent tout. Je recommande une revue annuelle a minima. Et une mise à jour à chaque événement.
La seule vraie nuance à garder : un bilan n'a de valeur que s'il est actualisé. Un diagnostic de trois ans jamais revu ne protège plus.
Faut-il faire un bilan patrimonial ?
La réponse tient en trois profils. Je regarde l'imbrication pro et perso. Plus que le montant seul.
Le dirigeant qui accumule sans vision
Trésorerie qui dort en société, holding jamais interrogée, rémunération figée depuis cinq ans. C'est le profil le plus fréquent.
Le bilan pose un diagnostic avant blocage. Plus l'écart se creuse tôt, plus le rattrapage coûte cher.
Le libéral en SEL qui arbitre rémunération et retraite
Chaque euro restant en société change la pension. Chaque euro sorti change la fiscalité. La retraite et la sortie doivent se penser ensemble.
Le passage en SPFPL, encadré par l'ordonnance 2023-77, ajoute une brique. Elle doit s'articuler avec la transmission de la patientèle.
Le dirigeant avant cession ou transmission
Ici, le bilan précède l'acte. Donner ses titres avant de vendre conserve trois leviers. La donation, le pacte Dutreil sur 8 ans, la purge de plus-value.
Si un apport-cession est envisagé, le calendrier se cale avant signature, avec 70 % réinvestis sous 3 ans et une conservation de 5 ans. Pas après la signature de la lettre d'intention (LOI) avec l'acquéreur.
Ce que je recommande à mes clients : commencer dès 1 à 1,5 M€, ou dès l'imbrication société et perso, même en dessous. En dessous, la démarche rapporte souvent peu. Si vous êtes dans un de ces profils, la prochaine étape utile est un rendez-vous.